

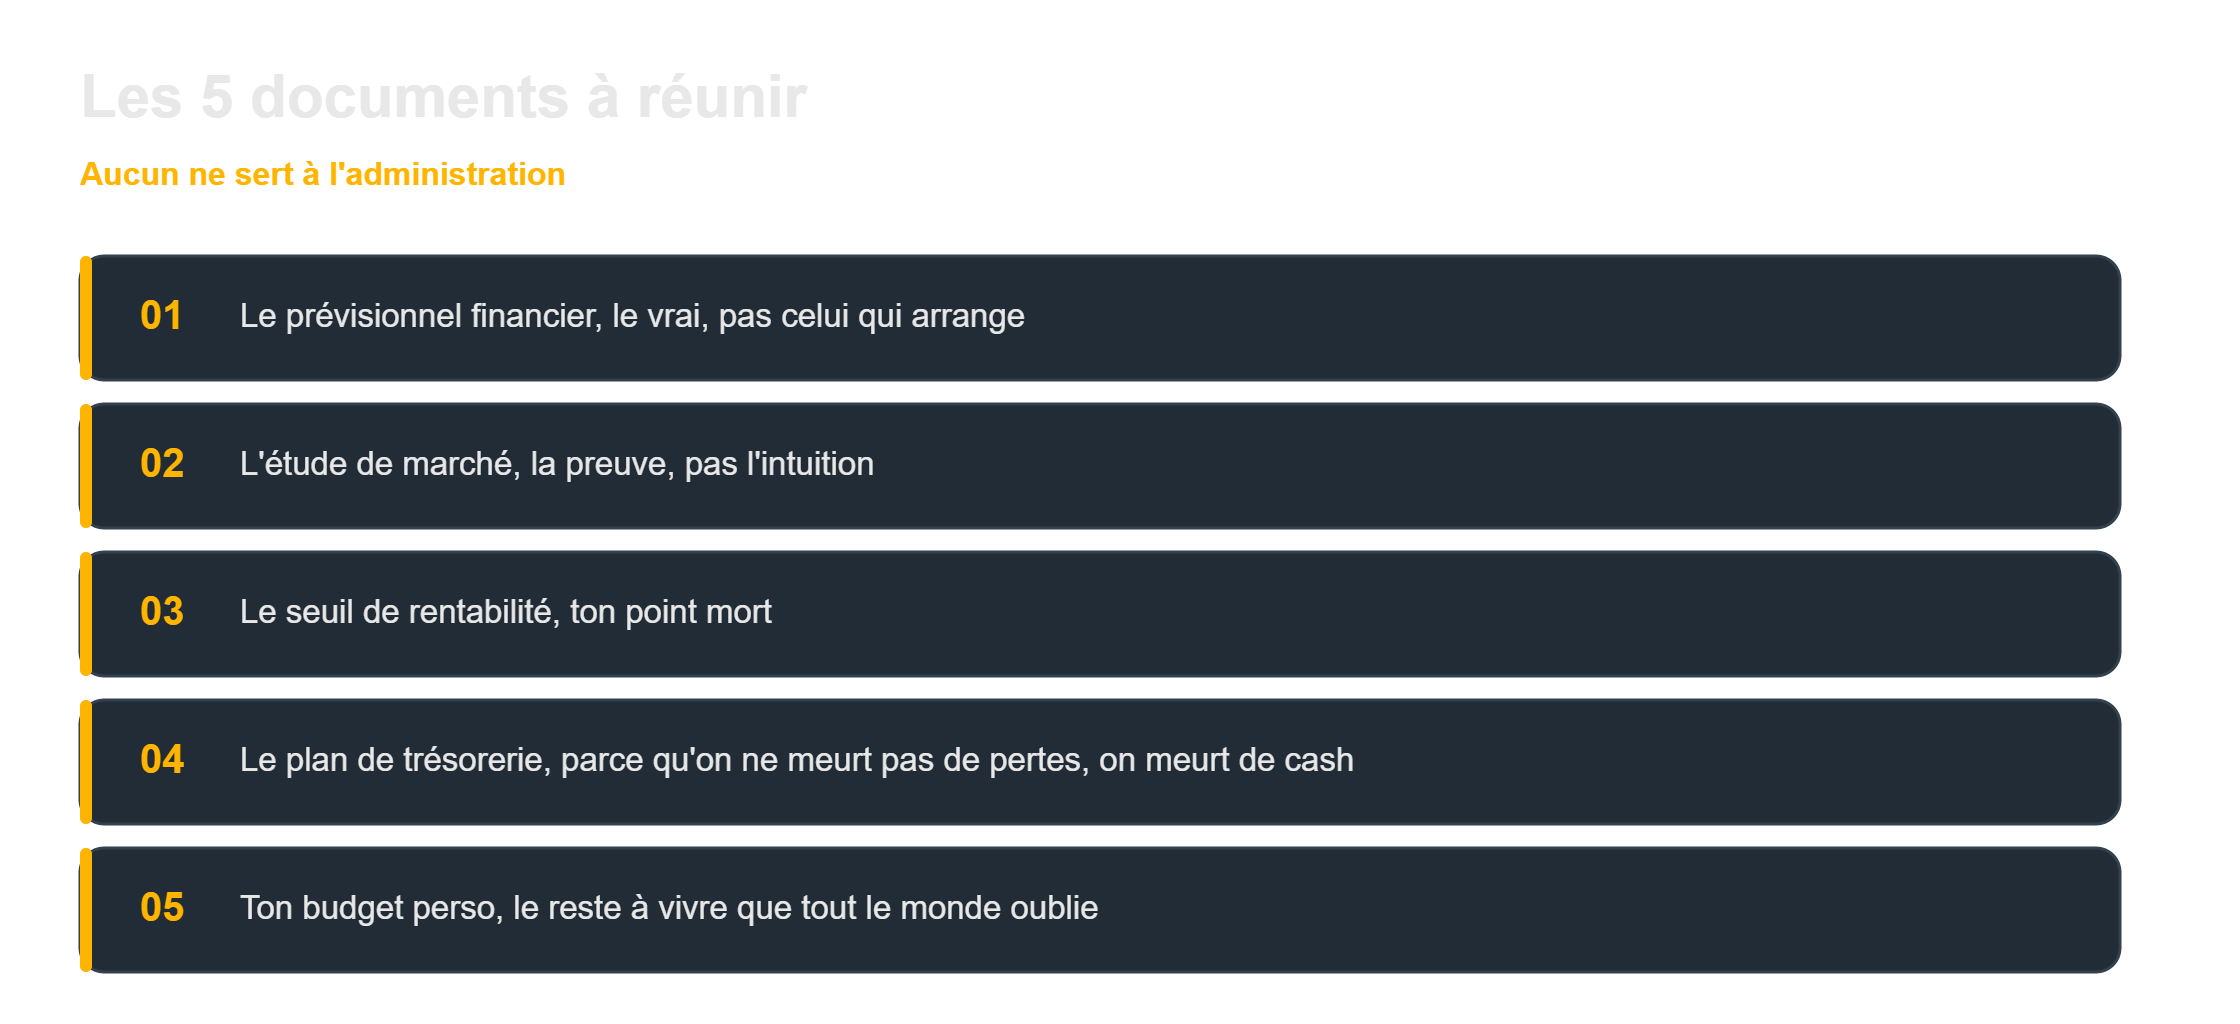
Cinq documents doivent être réunis avant de se lancer, et aucun ne sert à l’administration : le prévisionnel financier, l’étude de marché, le seuil de rentabilité, le plan de trésorerie et ton budget perso. Le prévisionnel utile est celui qui cherche le point de rupture, pas celui qui fait plaisir à la banque. Le plan de trésorerie compte autant que la rentabilité, parce qu’on ne meurt pas de pertes, on meurt de cash. Et le reste à vivre est presque toujours l’oublié du dossier, alors que c’est souvent là que ça casse. Ces documents ne te donnent pas le droit de te lancer, ils te donnent la vue.
Tu as une idée. Tu veux te lancer. Et comme 9 porteurs de projet sur 10, tu ranges « les documents » dans la case paperasse : un truc administratif à expédier vite fait pour avoir le droit de démarrer.
Erreur.
Les 5 documents dont je te parle ne servent pas à l’administration. Ils ne servent pas à rassurer ton banquier. Ils servent à toi. Ce sont tes instruments de bord. Sans eux, tu décolles sans altimètre, sans jauge de carburant et sans horizon. Tu voles. Jusqu’au jour où tu ne voles plus.
Voilà ce qu’il te faut sur la table avant de se lancer en entreprise, et pourquoi.
1. Le prévisionnel financier (le vrai, pas celui qui arrange)
La plupart des prévisionnels que je vois sont écrits pour faire plaisir : à la banque, à l’expert-comptable, ou pire, à soi-même. On gonfle le CA, on rabote les charges, et on obtient un beau tableau qui dit « ça marche ».
Le vrai prévisionnel fait l’inverse. Il cherche le point de rupture. Combien tu dois vendre pour ne pas couler. Ce qui se passe si tu vends 30 % de moins que prévu. À quel mois ta trésorerie passe dans le rouge. Si ton prévisionnel ne t’a jamais fait peur, c’est qu’il est faux.
2. L’étude de marché (la preuve, pas l’intuition)
« Les gens vont adorer » n’est pas une étude de marché. C’est un espoir. Et un espoir, ça ne paie pas tes charges.
Ce que tu veux savoir tient en trois questions : qui a le problème que tu résous, combien sont prêts à payer pour le régler, et à quel prix. Tant que tu n’as pas de vraies réponses, tu n’as pas validé ton marché. Pas des likes, pas des « super idée » de tes proches : des gens prêts à sortir la carte bleue. Le reste, c’est juste ton enthousiasme.
3. Le seuil de rentabilité (ton point mort)
C’est le chiffre le plus important de ton projet, et c’est aussi celui que la plupart des porteurs ignorent : le montant exact de chiffre d’affaires à partir duquel tu arrêtes de perdre de l’argent.
En dessous, chaque journée te coûte. Au-dessus, tu construis. Si tu ne connais pas ton point mort, tu ne sais même pas si tu cours un sprint ou un marathon. Tu avances en espérant que ça passe. Ça ne se pilote pas, un espoir.
4. Le plan de trésorerie (parce qu’on ne meurt pas de pertes, on meurt de cash)
Retiens cette phrase : tu peux être rentable sur le papier et déposer le bilan le même mois.
La rentabilité, c’est sur l’année. La trésorerie, c’est jour après jour. Un client qui paie à 60 jours, une TVA à reverser, un stock à avancer, et ton compte est à sec alors que ton activité « marche ». Le plan de trésorerie, c’est ta jauge d’oxygène. Tu le regardes chaque semaine, ou tu te réveilles asphyxié.
5. Ton budget perso (le reste à vivre que tout le monde oublie)
Combien il te faut, à toi, pour vivre chaque mois ? Loyer, courses, crédits, la vie. Ce chiffre doit figurer dans ton modèle dès le départ, comme une charge à part entière.
Parce que c’est là que ça casse le plus souvent. Des porteurs qui se versent zéro pendant 18 mois « le temps que ça démarre », qui grillent leur épargne, puis qui lâchent. Pas parce que le projet était mauvais, mais parce qu’eux n’ont pas tenu. Ton projet doit te nourrir. Sinon ce n’est pas une entreprise, c’est un loisir qui coûte cher.
Avec ces documents, je suis prêt
On pense qu’une fois le prévisionnel, l’étude de marché et le plan de trésorerie remplis, le feu vert pour se lancer est acquis.
La vue, pas le droit de te lancer
La différence entre un porteur qui pilote et un porteur qui subit, ce n’est ni le talent ni la chance. C’est le fait de savoir où il met les pieds avant de se lancer.
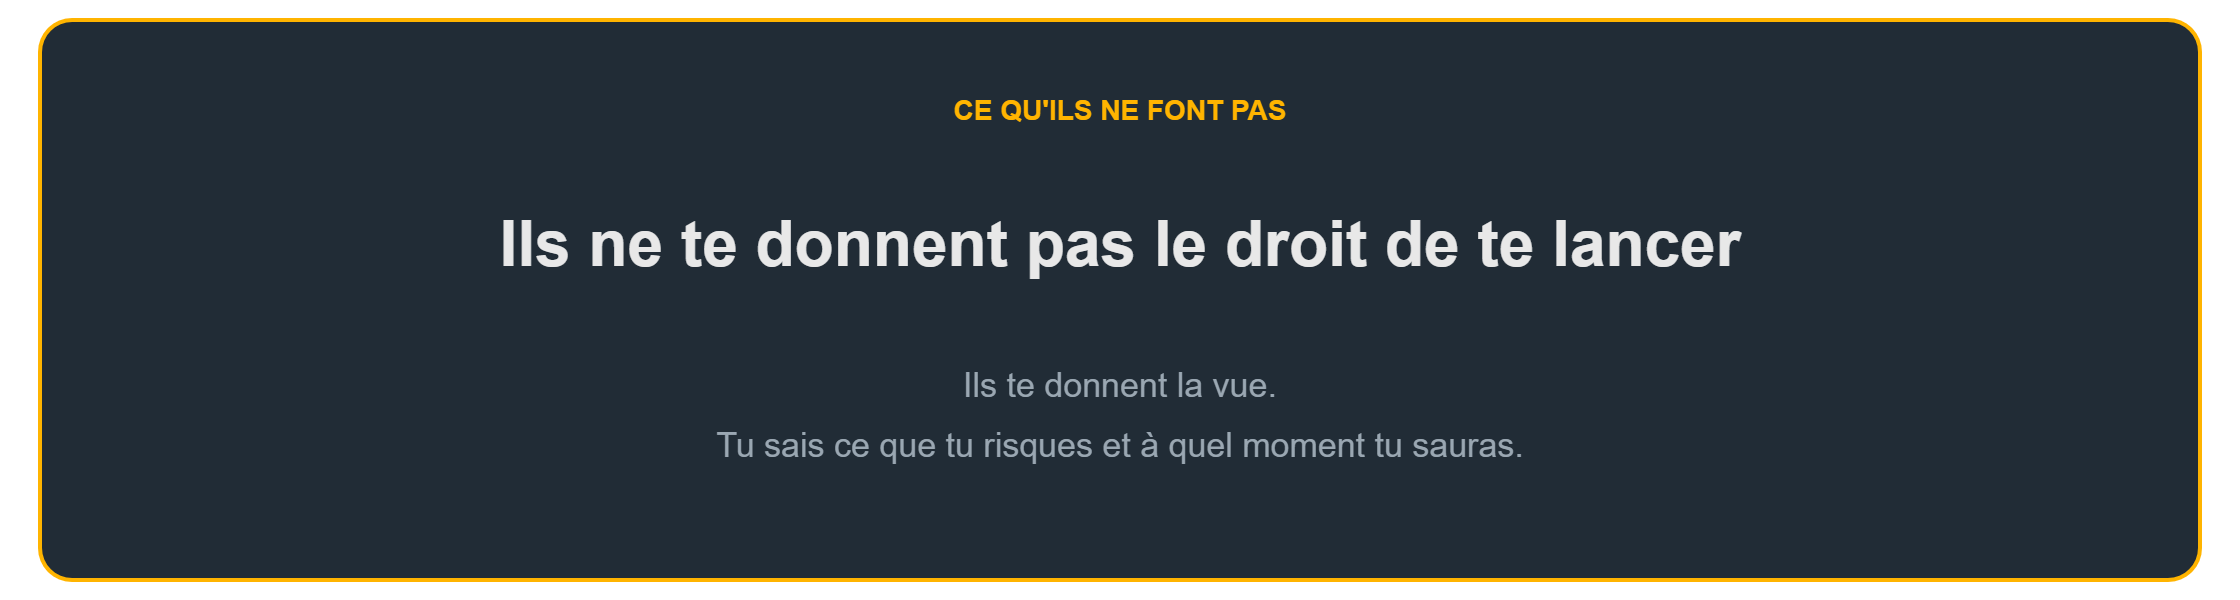
Ces documents ne te donnent pas le droit de te lancer. Ils te donnent la vue.
La différence entre un porteur qui pilote et un porteur qui subit, ce n’est ni le talent ni la chance. C’est ça : savoir où il met les pieds avant de se lancer.
Si tu veux qu’on passe ensemble au crible ton point mort, ta trésorerie et ton modèle, avant que le marché s’en charge à ta place, c’est exactement ce que je fais en 45 minutes.
Où trouver des modèles officiels pour préparer ces documents avant de se lancer
Ces cinq documents ne s’inventent pas — ils s’alimentent de données réelles. Voici les ressources publiques qui permettent de les construire avec des bases solides, sans payer d’outil SaaS :
- Prévisionnel financier : Bpifrance Création met à disposition des modèles de compte de résultat, plan de trésorerie et plan de financement téléchargeables gratuitement.
- Données de marché pour l’étude : l’INSEE publie des données sectorielles gratuites — effectifs, chiffre d’affaires moyen, structure des coûts par NAF.
- Seuil de rentabilité : l’URSSAF publie les taux de cotisations à jour, indispensables pour calculer le seuil avec précision selon votre régime.
- Formalités et checklist de lancement : Service-Public.fr liste l’ensemble des obligations légales selon le statut choisi.
La qualité d’un document de lancement se mesure à la qualité de ses hypothèses, pas à sa mise en page. Un prévisionnel sur Excel avec des données INSEE et des taux URSSAF à jour vaut dix fois plus qu’un beau tableau sorti d’un outil générique.
Avant de se lancer : dans quel ordre construire ces documents
Les cinq documents ne se valent pas et ne se produisent pas dans n’importe quel ordre. Beaucoup de porteurs de projet commencent par le prévisionnel parce que c’est celui qu’on leur réclame. C’est précisément l’erreur qui rend l’exercice inutile : on remplit des chiffres avant d’avoir vérifié qu’il existe un marché en face.
D’abord l’étude de marché. Tant que tu ne sais pas qui achète, à quel prix et à quelle fréquence, tout chiffre que tu poses ensuite est une hypothèse habillée. C’est le seul document qui peut te faire renoncer avant de se lancer, et c’est pour ça qu’on a envie de le bâcler. Le faire sérieusement coûte quelques semaines. Ne pas le faire peut coûter bien davantage.
Ensuite le seuil de rentabilité. Il transforme l’étude de marché en objectif tangible : combien de clients, combien de ventes, combien de jours facturés pour que la structure tienne. C’est le chiffre le plus utile à connaître avant de se lancer, parce qu’il se compare directement à ce que le marché peut absorber. Si le point mort demande plus que ce que le marché offre, la réponse est déjà là.
Puis le prévisionnel financier. Il n’a de sens qu’une fois les deux premiers posés. Un prévisionnel construit sur une étude de marché sérieuse et un point mort calculé devient un outil de pilotage. Construit à l’envers, il ne sert qu’à décorer un dossier bancaire, et il se retourne contre toi dès le premier trimestre réel.
Le plan de trésorerie en parallèle. Il ne remplace pas le prévisionnel, il le corrige. Une activité peut être rentable sur l’année et manquer de cash en mars. Le plan de trésorerie est le document qui montre le mois exact où ça coince, et c’est souvent celui qui fait décaler une date de lancement plutôt que d’y renoncer.
Le budget personnel en dernier, mais jamais en option. Il ne concerne pas l’entreprise, il concerne la personne qui la porte. Combien te faut-il chaque mois pour vivre, et pendant combien de mois peux-tu tenir sans rémunération. Cette question, posée avant de se lancer, évite la décision la plus destructrice qui soit : arrêter un projet viable parce que le foyer ne tient plus.
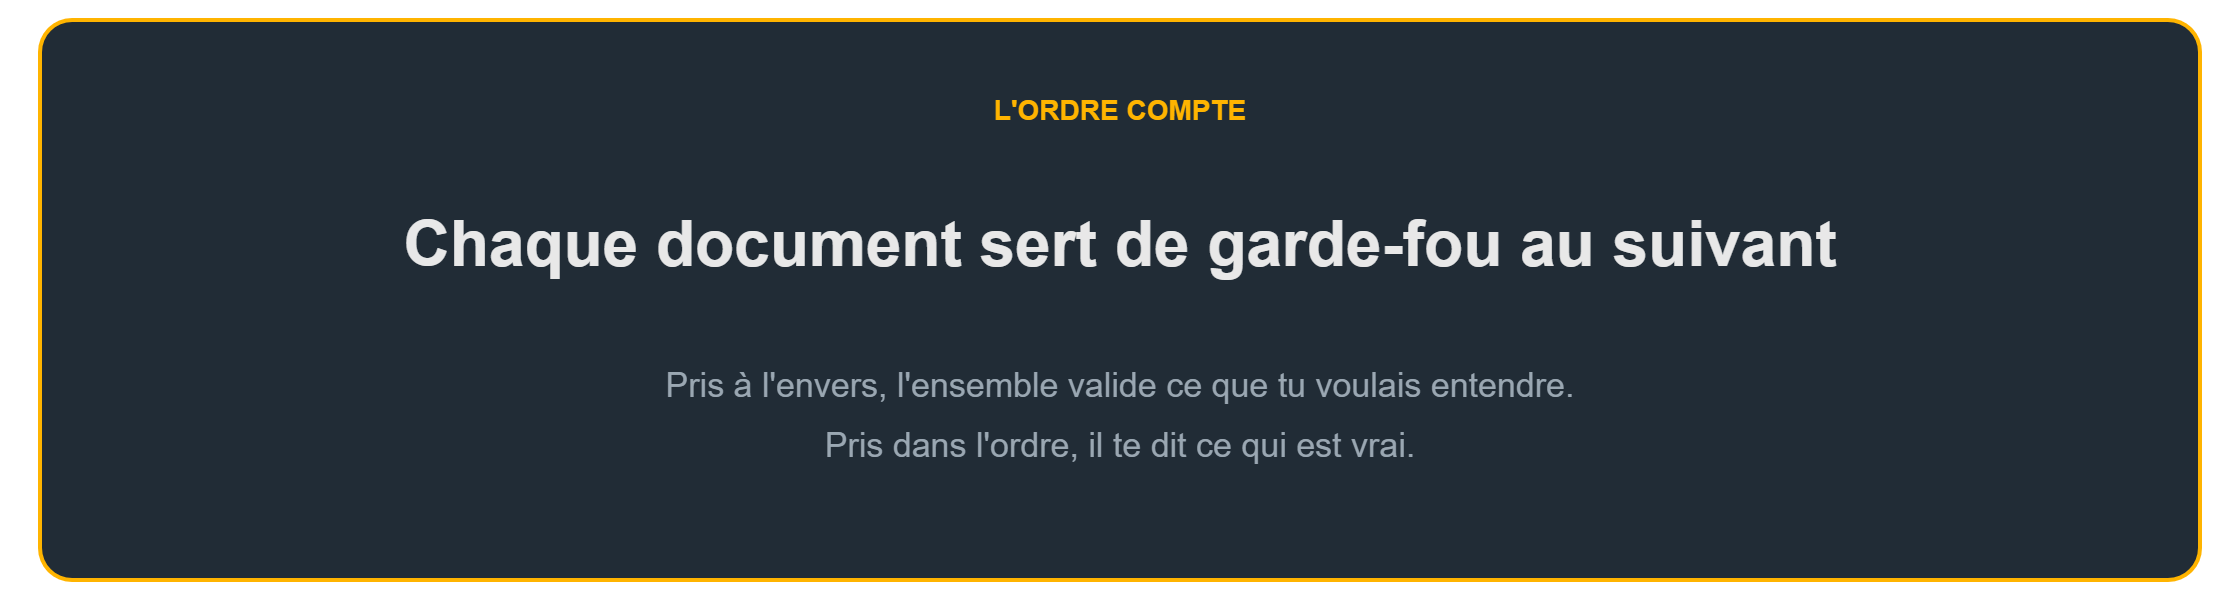
Il y a une raison simple à cet ordre. Chaque document sert de garde-fou au suivant. L’étude de marché borne le seuil de rentabilité, le seuil borne le prévisionnel, le prévisionnel borne la trésorerie, et le budget personnel borne le tout. Pris à l’envers, l’ensemble se met à valider ce que tu voulais entendre. Pris dans l’ordre, il te dit ce qui est vrai, y compris quand ça ne t’arrange pas.
Le temps à y consacrer se compte en semaines, pas en mois. L’erreur inverse existe aussi : passer un an à préparer des documents pour ne jamais franchir le pas. Ces cinq pièces ne servent pas à retarder la décision, elles servent à la prendre en connaissance de cause. Une fois qu’elles sont posées, tu sais ce que tu risques, tu sais à quel moment tu sauras si ça marche, et tu sais ce que tu feras si ça ne marche pas. C’est exactement ce qui manque à la plupart des projets qui échouent : pas du courage, pas du travail, juste de la visibilité.
Combien de temps y consacrer ? Il n’existe pas de durée standard : elle dépend de ta connaissance du secteur et de la facilité d’accès aux données. Le bon repère n’est pas le temps passé mais le critère d’arrêt, c’est-à-dire le moment où le document répond enfin à la question qu’il devait trancher. L’étude de marché est presque toujours la plus longue, parce qu’elle suppose d’aller chercher de l’information à l’extérieur, auprès de gens qui ne t’attendent pas. Le budget personnel est le plus rapide à produire, et c’est pourtant celui qu’on repousse le plus longtemps.
Ces durées supposent que tu cherches des réponses, pas une validation. Un porteur de projet qui veut se rassurer peut y passer des mois sans jamais rien décider. La différence tient à la question posée au départ : « est-ce que ça peut marcher » ouvre une enquête, « comment je justifie que ça va marcher » ferme le sujet.
Faut-il se faire accompagner ? Pas nécessairement pour produire les documents. En revanche, faire relire ses hypothèses par quelqu’un qui n’a aucun intérêt dans le projet change tout. Un proche te dira que c’est une belle idée. Un regard extérieur te demandera d’où vient ton prix de vente, et pourquoi tu penses tenir ce volume dès la première année.
C’est la principale valeur d’un avis externe avant de se lancer : il ne remplace pas ton travail, il en teste la solidité. Les projets qui tiennent ne sont pas ceux dont les chiffres sont les plus flatteurs, ce sont ceux dont les hypothèses résistent à trois questions posées par quelqu’un qui n’a rien à vendre.
Le test le plus simple. Prends une feuille et réponds en trois lignes : combien je dois vendre pour tenir, combien de temps je peux tenir sans me payer, et à quelle date je saurai que ça ne marche pas. Si tu bloques sur l’une des trois avant de se lancer, c’est que le document correspondant n’est pas prêt. Rien d’autre à vérifier avant de se lancer, ces trois réponses résument les cinq pièces.
Une remarque sur la forme. Ces documents n’ont pas besoin d’être beaux, ils ont besoin d’être justes et datés. Un tableur simple, tenu à jour, vaut mieux qu’un dossier de trente pages produit une fois et jamais rouvert. Ce qui compte, c’est de pouvoir dire à quelle date tu as posé chaque hypothèse et sur quoi elle reposait. Six mois plus tard, quand le réel s’écarte du plan, c’est cette traçabilité qui te permet de comprendre où tu t’es trompé, plutôt que de tout recommencer à zéro. C’est aussi ce qu’un interlocuteur sérieux, banquier ou associé, regarde en premier : pas la mise en page, mais la cohérence entre ce que tu annonçais avant de se lancer et ce que tu constates aujourd’hui.
Et si tu es déjà lancé ? Ces documents ne perdent pas leur utilité une fois l’entreprise créée, ils changent de rôle. Ce qui servait à décider avant de se lancer sert ensuite à corriger. Le seuil de rentabilité devient l’objectif du mois, le plan de trésorerie devient l’alerte à trente jours, le prévisionnel devient la référence à laquelle tu compares le réel. Beaucoup de dirigeants les produisent une fois, pour la banque, puis ne les rouvrent jamais. C’est ce qui explique qu’une entreprise puisse fonctionner deux ans sans que personne sache si elle gagne de l’argent. Reprendre ces cinq pièces après coup demande une journée, parfois deux. C’est le meilleur investissement de temps disponible pour quelqu’un qui pilote sans visibilité, et c’est aussi la seule façon de rattraper un démarrage fait sans elles.
Un dernier repère. Si l’un de ces cinq documents te met mal à l’aise au point que tu repousses systématiquement le moment de l’ouvrir, c’est en général celui qui contient la réponse que tu redoutes. Le traiter en premier, avant de se lancer, est inconfortable sur le moment et rentable ensuite. C’est aussi le meilleur test de ta capacité à diriger : une entreprise, c’est une suite de décisions prises avec des informations désagréables.
Questions fréquentes
Quels documents sont obligatoires pour créer une entreprise en France ?
Selon la forme juridique : pièce d’identité, justificatif de domiciliation de l’activité, et pour une société les statuts, l’attestation de dépôt de capital et l’annonce légale. La déclaration se fait désormais sur le guichet unique de l’INPI, qui transmet aux organismes concernés (Urssaf, impôts, greffe).
Combien de temps faut-il pour réunir les documents de création ?
Pour une micro-entreprise, quelques jours suffisent une fois les justificatifs rassemblés. Pour une société, compte plutôt deux à quatre semaines : rédaction des statuts, dépôt du capital en banque, publication de l’annonce légale et immatriculation. Anticiper évite de bloquer le démarrage de l’activité.
Peut-on se lancer sans business plan complet ?
Rien ne l’impose légalement pour créer, mais démarrer sans prévisionnel revient à naviguer sans instrument. Même un business plan simple — chiffre d’affaires estimé, charges, seuil de rentabilité — te protège des mauvaises surprises et devient indispensable dès que tu cherches un financement.
Quels documents demande la banque pour un prêt professionnel ?
En général : un business plan avec prévisionnel sur trois ans, un plan de financement, tes justificatifs d’apport et tes documents personnels (avis d’imposition, relevés). La banque évalue à la fois la solidité du projet et ta situation : plus le dossier est clair et chiffré, plus tu inspires confiance.
Sources & références
📊 Prévisionnel financier Excel — Téléchargement gratuit
Conçu spécifiquement pour les micro-entrepreneurs. Intègre les taux de cotisations 2026, l’ACRE à 25 %, la montée en charge sur 12 mois, le seuil de rentabilité net, la trésorerie cumulée sur 3 ans et les 3 scénarios (pessimiste / réaliste / optimiste). Remplis l’onglet Hypothèses → tout se calcule automatiquement.
✅ Mis à jour : Juillet 2026
Écrit par
Alexandre Cridelich
Fondateur de Mon Projet Viable · Consultant en viabilité de projet
Alexandre a appris dans les appels d'offres ce que beaucoup de dirigeants découvrent trop tard : une entreprise ne vaut pas ce qu'on espère, mais ce que les chiffres démontrent.
Tous les articles d'Alexandre →Ton projet ressemble à ça ?
Teste sa viabilité en 45 minutes. Un audit sans concession qui te dit la vérité, avant que le marché te la fasse payer.
Tester la viabilité de mon projet →