

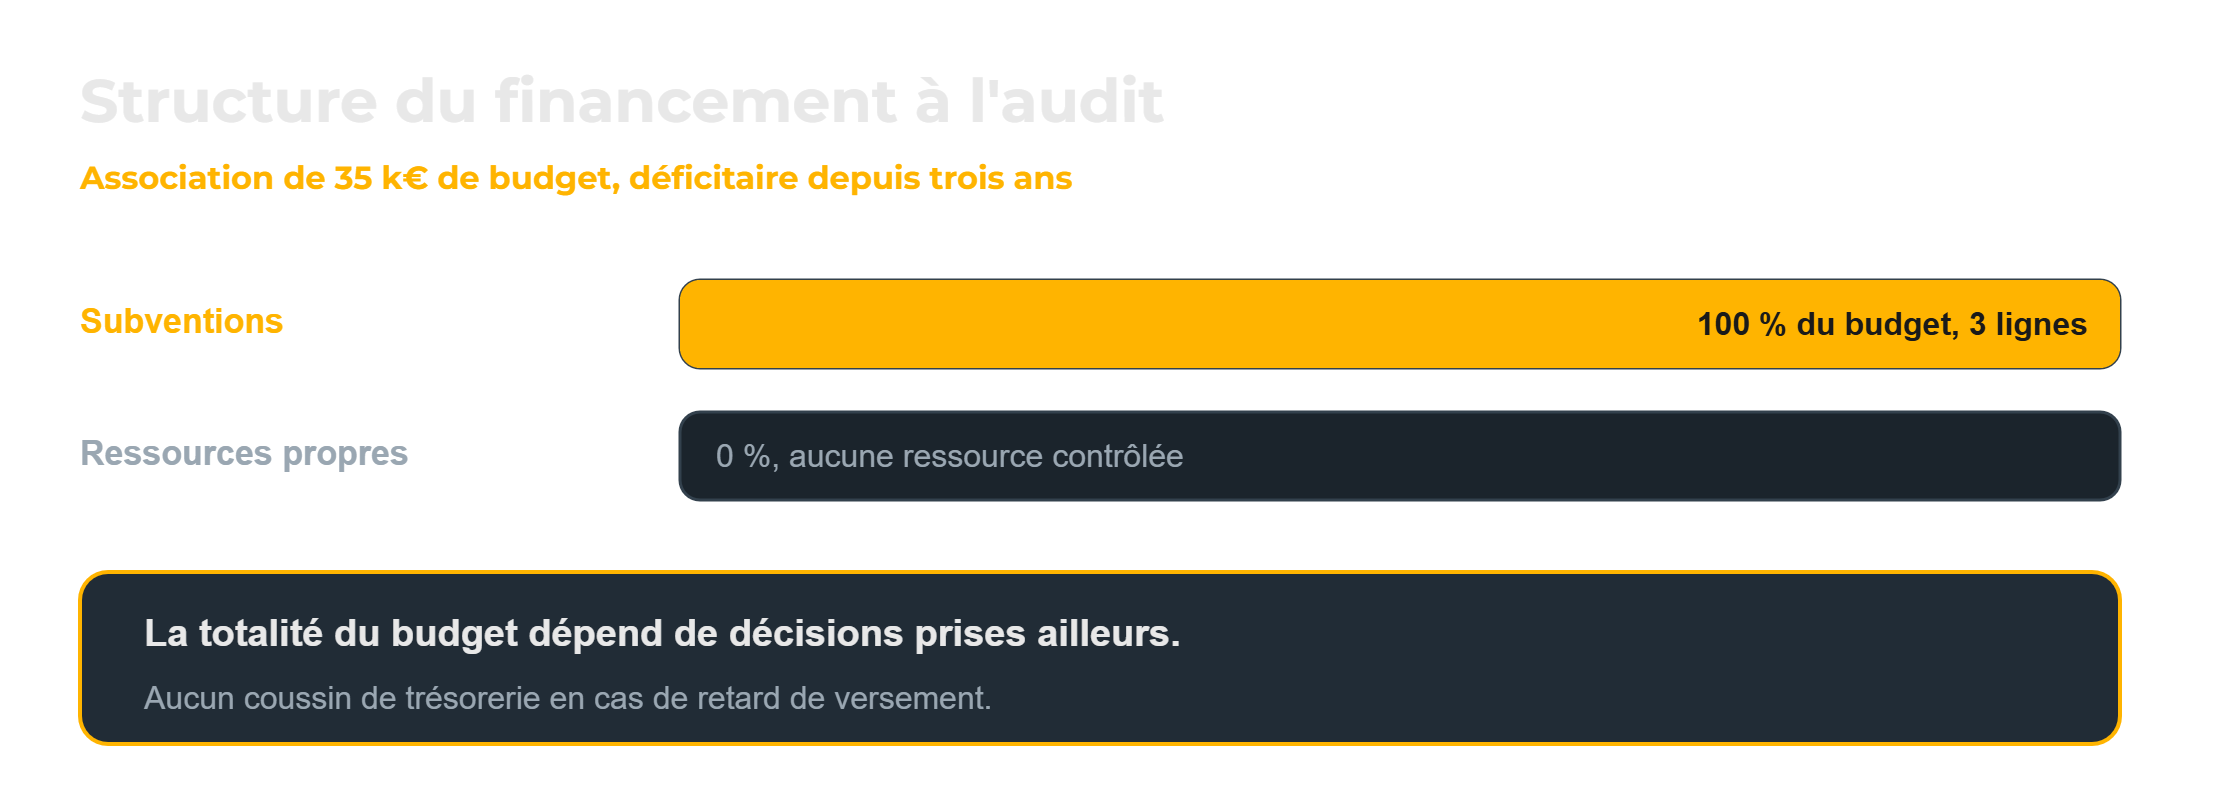
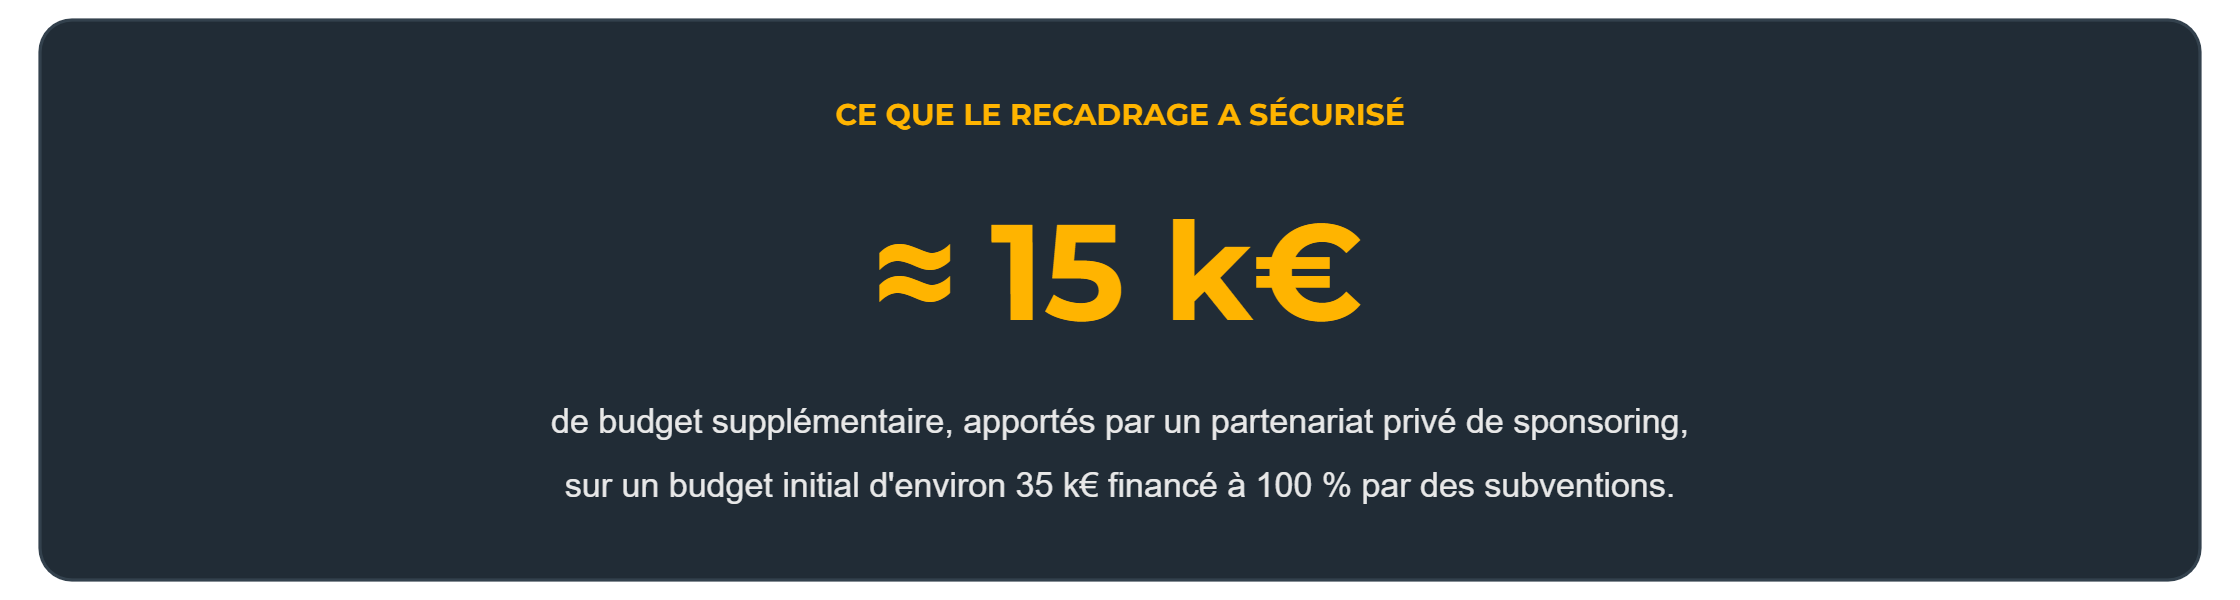
Le modèle économique d’une association de 35 k€ de budget, déficitaire depuis trois ans, était financée à 100 % par trois lignes de subvention, sans aucune ressource propre. L’audit a mis en évidence une dépendance totale à des décisions prises ailleurs et l’absence de coussin de trésorerie en cas de retard de versement. Le verdict rendu est VIABLE : la mission avait du sens et l’utilité était réelle, mais la structure de financement devait changer. Un partenariat privé de sponsoring a sécurisé environ 15 k€ de budget supplémentaire et réduit la dépendance aux financements que l’association ne maîtrisait pas.
Cas client réel, anonymisé. Secteur : association. Verdict : VIABLE.
« Nos subventions sont reconduites chaque année. »
C’est la phrase qui a lancé cet audit. Dite avec confiance, comme une évidence rassurante. C’est justement cette confiance qui posait problème.
La situation : un modèle économique à trois lignes
Une association avec un budget d’environ 35 k€, déficitaire chaque année depuis trois ans, et financée à 100 % par des subventions. Trois lignes de subvention, et rien d’autre. Aucune ressource propre. La structure tenait parce que l’argent tombait, année après année.
Le jour où on m’a sollicité, la question n’était pas « comment on se développe ? ». C’était plus flou : « est-ce qu’on est solides ? »
Ce que l’audit a révélé du modèle économique
Deux constats sur le modèle économique, et le second était le vrai danger.
Une dépendance totale aux subventions. 100 % du budget venait de trois subventions, et de rien d’autre. Pas de cotisations significatives, pas de prestations, pas de mécénat, aucune ressource que l’association contrôlait vraiment. Toute la structure reposait sur des décisions prises ailleurs.
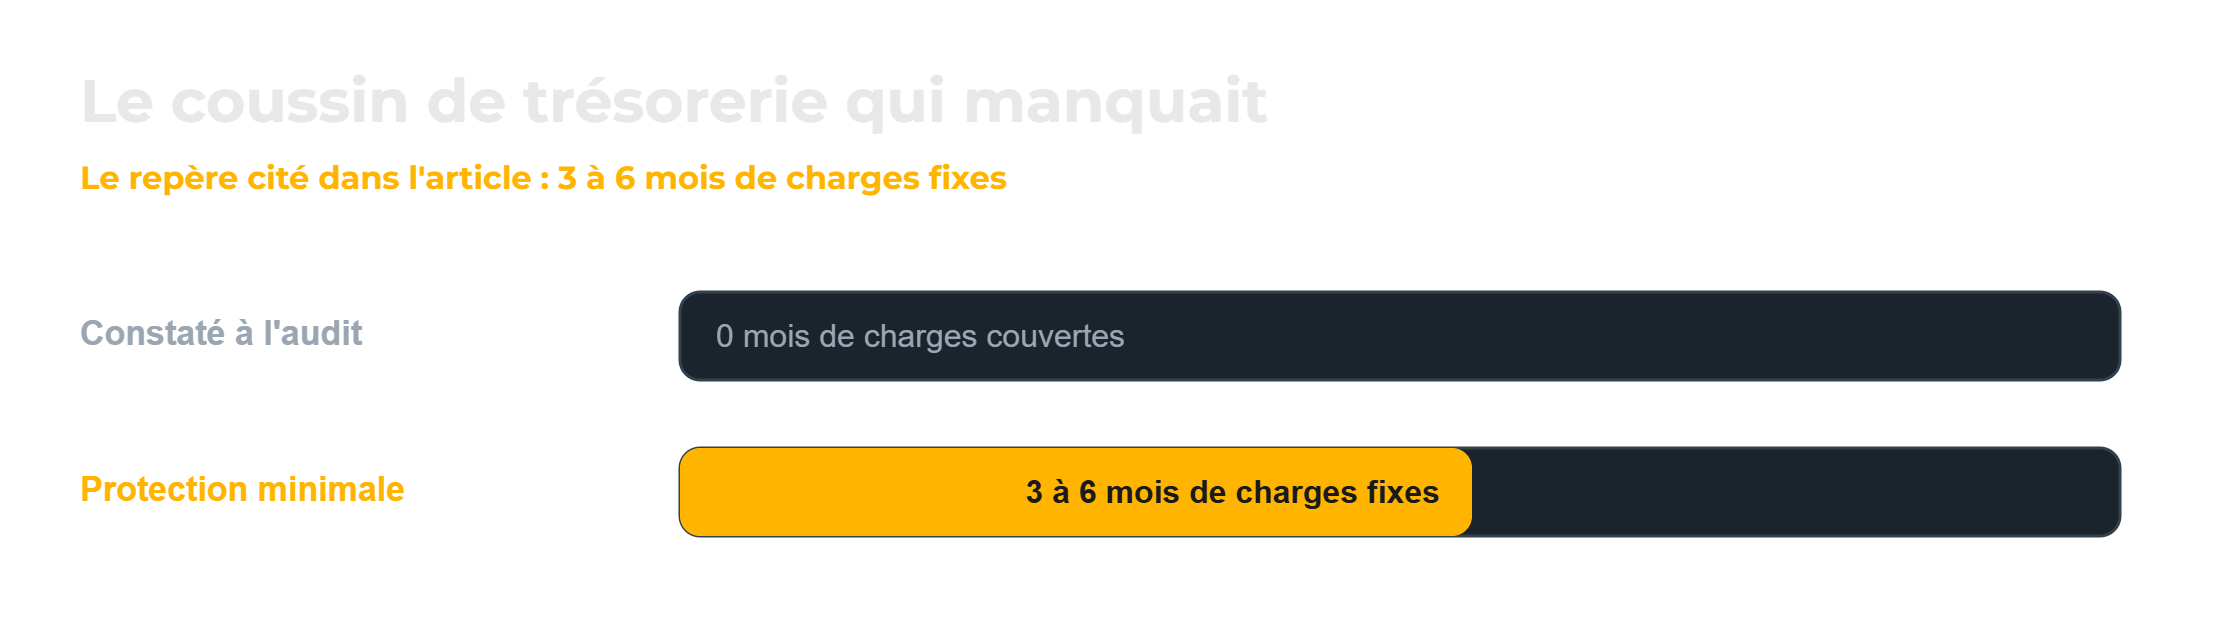
Aucun coussin en cas de retard. Et les retards arrivent. Un simple décalage dans le versement de l’une des subventions, et l’association ne pouvait plus payer ses charges. Pas dans six mois : tout de suite. La survie de la structure dépendait du calendrier administratif de ses financeurs.
Pourquoi « les subventions sont reconduites » est une fausse sécurité
Dans un modèle économique associatif, une subvention reconduite n’est pas un revenu garanti. C’est une décision qui se reprend chaque année, par quelqu’un d’autre, selon des priorités qui ne sont pas les tiennes. Tant que ça tombe, tout va bien. Le jour où la ligne budgétaire change, où le référent part, où la politique du financeur évolue, il ne reste rien.
Une association qui ne maîtrise aucune de ses ressources n’a pas un modèle économique. Elle a un sursis renouvelable.
Un budget à 100 % sous la dépendance des subventions
Un budget d’environ 35 k€, déficitaire depuis trois ans, financé à 100 % par trois lignes de subvention. Aucune ressource propre, aucun coussin en cas de retard de versement.
Un financement diversifié qui ne dépend plus d’un seul acteur
Un partenariat privé de sponsoring a sécurisé environ 15 k€ de budget supplémentaire. La structure a cessé de jouer sa survie sur des financements qu’elle ne maîtrisait pas.
Le verdict : un modèle économique réparable
Oui, viable. La mission avait du sens, l’utilité était réelle, et le projet méritait de continuer. Ce n’était pas le projet qui était en danger, c’était sa structure de financement.
Le recadrage a donc porté sur une seule chose : réduire la dépendance. En allant chercher un financement en dehors du circuit institutionnel, un partenaire privé via du sponsoring, la structure a sécurisé environ 15 k€ de budget supplémentaire, et surtout, elle a cessé de jouer sa survie sur des financements qu’elle ne maîtrisait pas.
Viable ne veut pas dire « intouchable ». Ça veut dire « qui tient debout, même quand une source se ferme ».
Ce que ça t’apprend sur le modèle économique d’une association
- Une subvention n’est pas un revenu, c’est un prêt de confiance renouvelable. Ne construis jamais 100 % de ton budget dessus.
- Vise au moins une part de ressources propres : cotisations, prestations, mécénat, sponsoring, événements. Ce que tu contrôles vaut plus que ce que tu attends.
- Un budget à l’équilibre sur le papier ne dit rien de ta solidité. Ce qui compte, c’est ce qui se passe quand une source se ferme ou prend du retard.
- La viabilité d’une association ne se mesure pas à sa mission. Elle se mesure à sa capacité à survivre à une mauvaise nouvelle.
Une association aussi mérite qu’on challenge son modèle, avant qu’un retard de virement ne le fasse à sa place.
Les risques financiers spécifiques aux associations dépendantes de subventions
La dépendance aux subventions publiques est l’un des angles morts les plus fréquents dans les audits d’associations. Contrairement à une recette commerciale, une subvention présente trois risques structurels cumulables :
Les trois risques structurels d'une subvention
Cumulables, contrairement à une recette commerciale
Non-reconduction
Aucune collectivité n'est légalement obligée de renouveler une subvention. Même reconduite chaque année depuis 10 ans, elle peut être réduite ou supprimée en cas de contrainte budgétaire, de changement de politique locale ou de réorientation des priorités.
Délais de versement
Les subventions sont souvent versées en retard (parfois 6 à 9 mois après le début d'exercice), créant un besoin de trésorerie que l'association doit financer par ses propres fonds ou par un découvert bancaire.
Fléchage des dépenses
Une subvention est souvent affectée à un projet précis. Elle ne peut pas financer librement les charges de fonctionnement général, ce qui crée parfois une situation paradoxale où l'association est «riche» sur un projet et en difficulté sur sa trésorerie courante.
Comment diversifier le modèle économique d’une association
Réduire la dépendance aux subventions est un enjeu de résilience, pas de croissance. Trois leviers complémentaires existent :
Trois leviers pour diversifier les ressources d'une association
Un enjeu de résilience, pas de croissance
Prestations de services
Si l'activité de l'association crée de la valeur, certaines prestations peuvent être facturées à des bénéficiaires solvables (entreprises, collectivités, particuliers), sous réserve de ne pas entrer en concurrence déloyale avec le secteur marchand.
Mécénat et dons
Les associations reconnues d'utilité publique ou à caractère d'intérêt général peuvent émettre des reçus fiscaux permettant aux donateurs de déduire 66 % du don de leur impôt, selon les règles fiscales publiées par impôts.gouv.fr.
Réserves de trésorerie
Constituer un fonds de roulement équivalent à 3 à 6 mois de charges fixes est la protection minimale contre un retard ou une annulation de subvention.
Modèle économique d’une association : les 4 points à vérifier
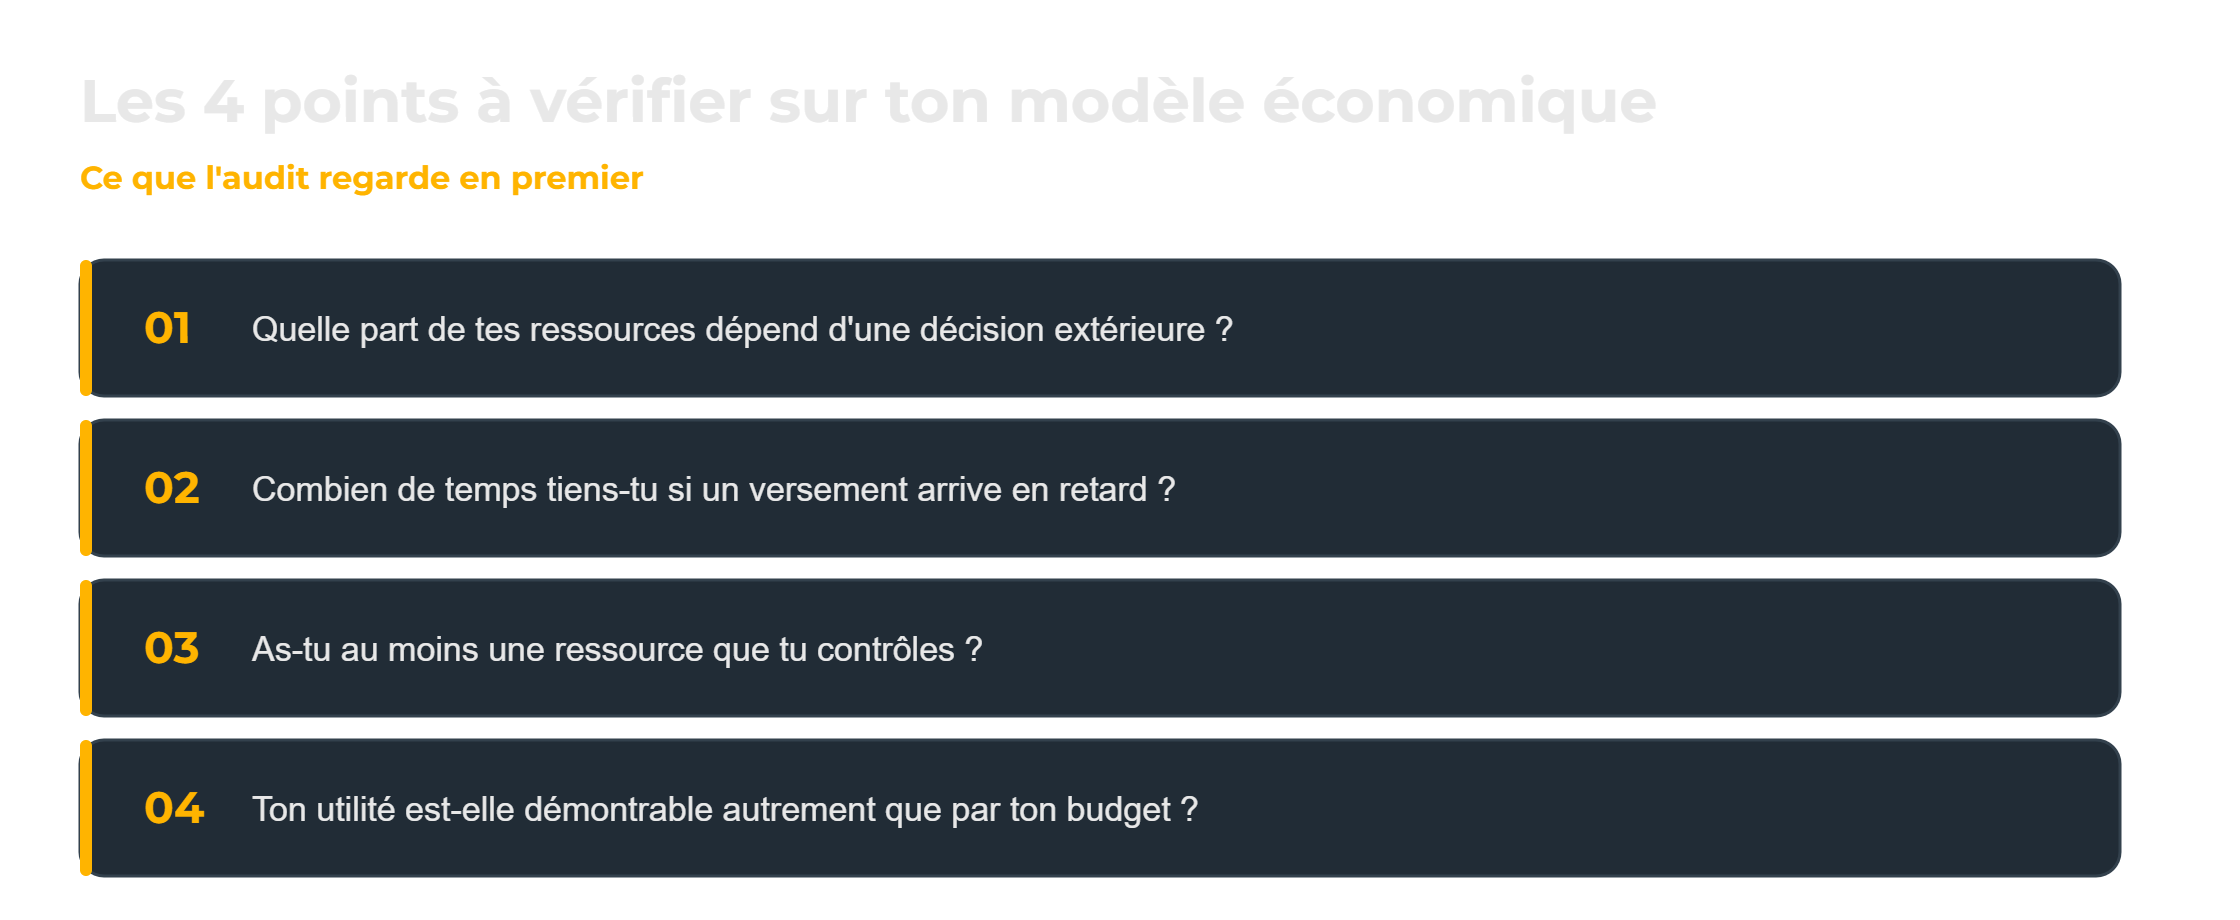
Le modèle économique d’une association ne se juge pas au montant du budget, mais à la maîtrise que tu as sur ses entrées. Quatre vérifications suffisent à situer le tien.
1. Quelle part de tes ressources dépend d’une décision extérieure ? Dans le cas exposé plus haut, la réponse était 100 %. Trois lignes de subvention, aucune ressource propre. Un modèle économique d’une association qui repose entièrement sur des tiers n’est pas un modèle, c’est une reconduction espérée.
2. Combien de temps tiens-tu si un versement arrive en retard ? L’absence de coussin de trésorerie transformait ici un simple décalage administratif en risque d’arrêt immédiat. La solidité du modèle économique d’une association se mesure d’abord à ce délai.
3. As-tu au moins une ressource que tu contrôles ? Cotisations, prestations facturées, mécénat, sponsoring. Le partenariat privé signé après l’audit a apporté environ 15 k€ et changé la nature du modèle : une part des ressources dépendait enfin d’une relation que l’association pouvait entretenir elle-même.
4. Ton utilité est-elle démontrable autrement que par ton budget ? Le verdict VIABLE est tombé parce que la mission avait du sens et l’utilité était réelle. C’est ce qui rend un modèle économique d’une association réparable plutôt que condamné.
Questions fréquentes
Quels risques pour une association dépendante à 100 % des subventions ?
Une association financée uniquement par subventions est à la merci d’un changement de politique publique, d’un retard de versement ou d’une coupe budgétaire. Cette dépendance fragilise sa trésorerie, limite son autonomie stratégique et peut menacer sa survie du jour au lendemain. La diversification des ressources est une question de pérennité.
Comment diversifier les financements d’une association ?
En combinant plusieurs sources : cotisations, dons et mécénat, prestations de services facturées, ventes liées à l’objet social, partenariats privés et financements participatifs. L’objectif est qu’aucune source ne représente une part critique du budget, pour absorber la perte de l’une sans mettre l’association en péril.
Une association peut-elle facturer des prestations et rester loi 1901 ?
Oui. Une association loi 1901 peut développer des activités économiques et facturer des prestations, tant que les bénéfices servent son objet social et ne sont pas distribués. Au-delà d’un certain niveau d’activité lucrative, elle peut toutefois être soumise aux impôts commerciaux : mieux vaut cadrer ce point avec un expert-comptable.
Comment calculer le seuil de rentabilité d’une association ?
Le principe est le même que pour une entreprise : additionne tes charges fixes annuelles (locaux, salaires, assurances) et détermine le niveau de ressources — subventions plus activités propres — nécessaire pour les couvrir. Une association à l’équilibre ne dégage pas de bénéfice, mais elle doit au minimum financer ses charges pour durer.
Sources & références
Écrit par
Alexandre Cridelich
Fondateur de Mon Projet Viable · Consultant en viabilité de projet
Alexandre a appris dans les appels d'offres ce que beaucoup de dirigeants découvrent trop tard : une entreprise ne vaut pas ce qu'on espère, mais ce que les chiffres démontrent.
Tous les articles d'Alexandre →Ton projet ressemble à ça ?
Teste sa viabilité en 45 minutes. Un audit sans concession qui te dit la vérité, avant que le marché te la fasse payer.
Tester la viabilité de mon projet →