

La réforme de la facturation électronique s’applique en France en deux temps : réception obligatoire pour toutes les entreprises au 1er septembre 2026, émission obligatoire pour les TPE, PME et micro-entreprises au 1er septembre 2027. Au-delà de la conformité, elle transforme ta facturation en flux de données structuré, donc en photographie continue de ta trésorerie et de tes marges. Pour un créateur ou un repreneur, c’est moins une contrainte administrative qu’un test de viabilité.
Tout le monde te parle de la facturation électronique comme d’une corvée de conformité. Une case à cocher, un logiciel à acheter, une date à ne pas rater. C’est vrai, et c’est le plus petit angle du sujet.
Si tu es en train de créer une activité, de reprendre une entreprise, ou de piloter une structure B2B, cette réforme te dit quelque chose de bien plus intéressant : à partir de maintenant, tes chiffres deviennent lisibles en continu. Par l’administration, mais aussi par toi. Et par extension, par celui qui voudra un jour racheter ta boîte, ou par toi si tu es en train d’en évaluer une. Voyons ce que ça change vraiment.
Une corvée de conformité
Une case à cocher, un logiciel à acheter, une date à ne pas rater. La facturation électronique est présentée comme une contrainte administrative de plus.
Un test de viabilité, pas une formalité
Ta facturation devient un flux de données structuré, donc une photographie continue de ta trésorerie et de tes marges. Tes chiffres deviennent lisibles en continu, par l’administration, mais aussi par toi.
Facturation électronique : de quoi parle-t-on exactement ?
Une facture électronique n’est pas un PDF envoyé par mail. C’est une facture émise, transmise et reçue dans un format structuré, lisible directement par une machine. Les formats retenus sont Factur-X, UBL 2.1 et CII, tous conformes à la norme européenne EN 16931.
La différence est fondamentale. Un PDF, c’est une image que ton logiciel ne comprend pas. Une facture structurée, c’est de la donnée qui circule d’un système à l’autre, s’intègre à ta comptabilité et remonte à l’administration, sans ressaisie. C’est cette bascule du document vers la donnée qui fait tout l’enjeu.
La transmission passe obligatoirement par une plateforme agréée (PA), anciennement appelée plateforme de dématérialisation partenaire (PDP). L’administration publie la liste officielle sur impots.gouv.fr.
Quel est le calendrier pour ton entreprise ?
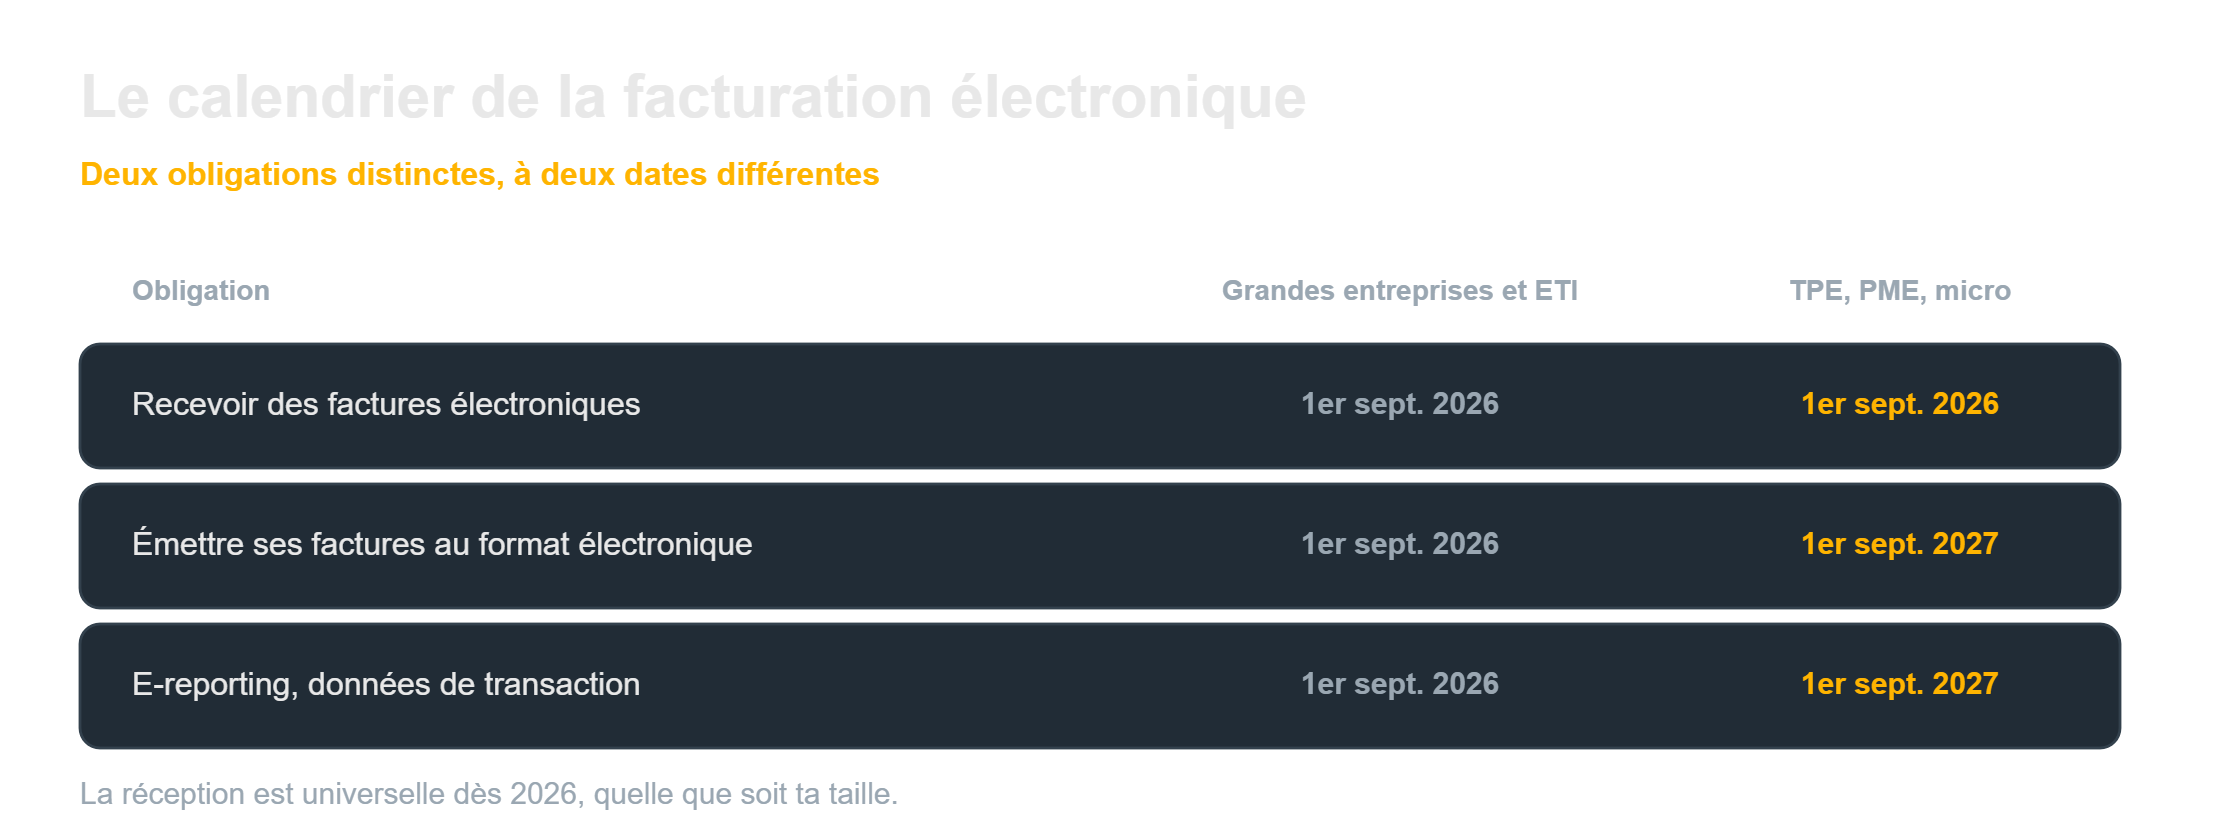
La réforme repose sur deux obligations distinctes, à deux dates différentes. Les confondre est l’erreur la plus courante.
| Obligation | Grandes entreprises et ETI | TPE, PME et micro-entreprises |
|---|---|---|
| Recevoir des factures électroniques | 1er septembre 2026 | 1er septembre 2026 |
| Émettre ses factures au format électronique | 1er septembre 2026 | 1er septembre 2027 |
| E-reporting (données de transaction) | 1er septembre 2026 | 1er septembre 2027 |
Point à retenir : la réception est universelle dès 2026, quelle que soit ta taille. Dès qu’un fournisseur grande entreprise ou ETI te facture, tu dois pouvoir recevoir le flux structuré. L’émission de tes propres factures suit un an plus tard pour les petites structures.
Ce calendrier a été stabilisé par la loi de finances 2024, après plusieurs reports (l’échéance initiale était juillet 2024). Un décalage d’un trimestre par décret reste possible, mais rien ne justifie d’attendre pour comprendre ce qui arrive. Les sources officielles sont sur economie.gouv.fr.
En quoi la facturation électronique touche ta trésorerie ?
Voilà le vrai sujet. Quand toutes tes factures, entrantes et sortantes, transitent au format structuré, tu obtiens une vision en continu de ta trésorerie et de tes marges. Pas un bilan annuel qui arrive six mois trop tard. Une photographie qui se met à jour au fil de l’eau.
Trois conséquences concrètes.
La saisie disparaît. La donnée circule sans que tu la retapes, ce qui réduit les erreurs et le temps passé sur l’administratif. Tu récupères des heures pour ton vrai métier.
La dépendance à ton cabinet comptable baisse. Une bonne partie de ce que tu délègues aujourd’hui tient à la saisie et au rapprochement de documents. Quand la facture arrive déjà structurée, ce travail de fourmi s’automatise. L’administration vise même un pré-remplissage de la déclaration de TVA. Tu reprends la main sur tes chiffres au lieu de dépendre d’un tiers pour savoir où tu en es.
Le pilotage devient possible en temps réel. Et c’est là que ça rejoint la seule question qui compte pour la survie d’une activité : est-ce que tu fais vraiment de la marge, ou juste du chiffre ? Beaucoup d’entreprises encaissent 600 000 euros de CA sans dégager un euro de rentabilité, comme dans ce cas concret, sans même s’en rendre compte avant qu’il soit trop tard. La facturation électronique te donne l’outil pour voir ça venir. Reste à savoir lire les chiffres qu’elle produit.
Créateur ou repreneur : pourquoi ça te concerne avant même de te lancer
Si tu es sur le point de reprendre une entreprise, cette réforme t’offre un révélateur de due diligence que personne n’exploite. Une activité dont les flux sont déjà structurés et propres, c’est une boîte dont tu peux auditer la santé réelle en quelques clics. Une activité qui accumule du PDF envoyé au petit bonheur, c’est un signal : trésorerie mal suivie, marges floues, données à reconstituer. Ce que la facturation d’une entreprise dit de sa rigueur en dit long sur ce que tu t’apprêtes à racheter.
Si tu es en train de créer, l’avantage est différent mais réel : tu peux installer le bon réflexe de pilotage dès le premier jour, au lieu de le bricoler trois ans plus tard dans la douleur. Partir directement sur des flux structurés, c’est intégrer la lecture de tes chiffres à ton fonctionnement, pas la subir.
Dans les deux cas, la logique est la même que celle d’un audit de viabilité : ne jamais piloter à l’aveugle. La réforme te force à digitaliser. Autant que ça serve ta décision, et pas seulement le fisc.
La France ne fait que suivre l’Europe
Si tu penses que c’est une lubie franco-française, regarde autour de toi.
La Belgique a rendu la facturation électronique B2B obligatoire dès le 1er janvier 2026, via le réseau Peppol, pour toutes les entreprises assujetties. L’Allemagne a démarré son obligation de réception en janvier 2025 et avance vers l’émission en 2027 et 2028. L’Espagne et d’autres suivent le même cap.
Ce n’est pas une coïncidence. C’est la traduction nationale de la directive européenne ViDA (VAT in the Digital Age), adoptée le 11 mars 2025, qui fixe une trajectoire commune avec une étape transfrontalière majeure au 1er juillet 2030. Le format structuré et la transmission automatique deviennent la norme dans toute l’Union.
La conséquence pour toi : ce n’est pas une contrainte passagère qu’on finira par abandonner. C’est le nouveau standard, ici comme ailleurs. Ceux qui l’anticipent transforment une obligation en avantage de pilotage. Ceux qui attendent la subissent dans l’urgence.
Comment en faire un levier et pas une corvée
Pour une petite structure, la mise en route tient en quelques étapes. Vérifie d’abord que ton outil de facturation gère les formats structurés (Factur-X, UBL, CII). Sinon, il faudra en changer. Choisis ensuite une plateforme agréée dans la liste officielle : pour une TPE ou un micro, les tarifs démarrent souvent à 0 euro et dépassent rarement 10 euros par mois. Prépare en priorité la réception, échéance 2026, la plus simple et la plus urgente. Puis anticipe l’émission, échéance 2027, sans attendre l’été 2027 où tout le monde s’y mettra en même temps.
Et surtout, ne t’arrête pas à la conformité. Une fois tes flux structurés, sers-t’en pour lire ta trésorerie et tes marges en continu. C’est le seul usage qui transforme une contrainte en avantage réel.
Précision sur les sanctions, pour ceux qui seraient tentés de faire l’autruche : 15 euros par facture non conforme à l’émission (plafonnées à 15 000 euros par an) et 250 euros par transmission d’e-reporting manquante (plafonnées à 45 000 euros par an).
Facturation électronique : les réflexes à prendre avant l’échéance
La plupart des dirigeants abordent la facturation électronique comme une contrainte informatique : trouver un outil, cocher la case, passer à autre chose. C’est la lecture la plus coûteuse. Le passage à la facturation électronique met à plat la façon dont l’entreprise facture, relance et encaisse. Autant s’en servir.
Nettoyer les données avant de changer d’outil. Un fichier client avec des raisons sociales approximatives, des numéros de TVA absents ou des adresses de facturation périmées passera mal dans un circuit normalisé. Ce travail est ingrat, il n’a rien de technique, et c’est pourtant lui qui détermine si la bascule se fera en trois jours ou en trois mois. Une facturation électronique ne corrige aucune donnée fausse, elle la propage plus vite.
Regarder ses délais réels, pas ses conditions affichées. Beaucoup d’entreprises pensent encaisser à trente jours parce que c’est écrit sur leurs factures. La réalité est souvent différente, et l’écart entre les deux est exactement ce que la trésorerie subit. Avant même de parler d’outil, calcule ton délai moyen d’encaissement sur les douze derniers mois. Ce chiffre est le vrai point de départ.
Décider qui relance, et quand. La facturation électronique rend le statut d’une facture visible presque immédiatement. Cette information ne sert à rien si personne n’est chargé d’agir dessus. Une règle simple, écrite, qui dit à quel moment on relance et qui le fait, vaut mieux qu’un tableau de bord que tout le monde consulte et que personne ne pilote.
Aligner la facturation sur le rythme réel de l’activité. Facturer en fin de mois quand les prestations s’étalent sur six semaines, c’est s’imposer un décalage de trésorerie qu’aucun logiciel ne rattrapera. La bascule vers la facturation électronique est le bon moment pour se poser la question : est-ce que je facture au bon rythme, ou au rythme que j’ai pris il y a cinq ans sans jamais le revoir.
Prévoir le coût, même s’il est faible. Entre l’abonnement, le temps de paramétrage et la formation de la personne qui facture, il y a une dépense. Elle est généralement modeste rapportée à l’année, mais elle tombe à un moment précis. L’inscrire au budget évite de découvrir la ligne au pire moment, c’est-à-dire pendant un creux d’activité.
Ce qui distingue les entreprises qui traversent bien cette réforme n’est ni la taille ni le secteur. C’est le fait d’avoir traité la facturation électronique comme un sujet de gestion et pas comme un sujet informatique. Celles qui s’y sont prises tôt ont profité de la migration pour assainir leur base client, raccourcir leur cycle d’encaissement et rendre leur trésorerie lisible. Celles qui ont attendu ont fait la même chose, en urgence, avec les erreurs que ça implique.
La facturation électronique ne va pas sauver une entreprise dont le modèle est fragile, et elle ne va pas non plus la couler. Elle rend visible ce qui existait déjà. Si ton encaissement est tendu aujourd’hui, il le sera toujours après la bascule, à la différence près que tu le verras en temps réel. C’est précisément pour ça qu’il vaut mieux regarder maintenant, pendant qu’il reste du temps pour corriger, plutôt que de découvrir le tableau de bord une fois l’obligation en vigueur.
FAQ
La facturation électronique est-elle obligatoire pour toutes les entreprises ?
Oui. Toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques dès le 1er septembre 2026. L’obligation d’émettre s’applique aux grandes entreprises et ETI en 2026, puis aux TPE, PME et micro-entreprises en 2027.
Une facture électronique, c’est un PDF ?
Non. Un PDF envoyé par mail n’est pas une facture électronique au sens de la réforme. Il faut un format structuré (Factur-X, UBL 2.1 ou CII) transmis via une plateforme agréée.
En quoi la facturation électronique aide au pilotage d’une entreprise ?
Elle transforme chaque facture en donnée exploitable automatiquement. Résultat : moins de saisie manuelle, une comptabilité qui s’alimente seule, et une vision en temps réel de la trésorerie et des marges, au lieu d’attendre le bilan annuel.
Un repreneur doit-il s’y intéresser ?
Oui. L’état de la facturation d’une entreprise cible révèle sa rigueur de gestion. Des flux structurés et propres facilitent l’audit de sa santé financière avant rachat. Des factures désordonnées sont un signal de vigilance.
Combien coûte la mise en conformité pour une petite structure ?
Souvent entre 0 et 10 euros par mois selon la plateforme agréée choisie. Plusieurs solutions proposent une offre gratuite adaptée aux TPE et micro-entreprises.
Ta facturation va devenir de la donnée. La vraie question, c’est de savoir si tu sauras la lire pour piloter, ou si tu la laisseras dormir.
Avant de te lancer, de reprendre ou d’investir, fais challenger ta viabilité par un regard extérieur. Un audit sans concession, pour valider ton modèle économique avant que le marché ne s’en charge.
📊 Prévisionnel financier Excel — Téléchargement gratuit
Conçu spécifiquement pour les micro-entrepreneurs. Intègre les taux de cotisations 2026, l’ACRE à 25 %, la montée en charge sur 12 mois, le seuil de rentabilité net, la trésorerie cumulée sur 3 ans et les 3 scénarios (pessimiste / réaliste / optimiste). Remplis l’onglet Hypothèses → tout se calcule automatiquement.
✅ Mis à jour : Juillet 2026
Sources & références
Écrit par
Alexandre Cridelich
Fondateur de Mon Projet Viable · Consultant en viabilité de projet
Alexandre a appris dans les appels d'offres ce que beaucoup de dirigeants découvrent trop tard : une entreprise ne vaut pas ce qu'on espère, mais ce que les chiffres démontrent.
Tous les articles d'Alexandre →Ton projet ressemble à ça ?
Teste sa viabilité en 45 minutes. Un audit sans concession qui te dit la vérité, avant que le marché te la fasse payer.
Tester la viabilité de mon projet →