

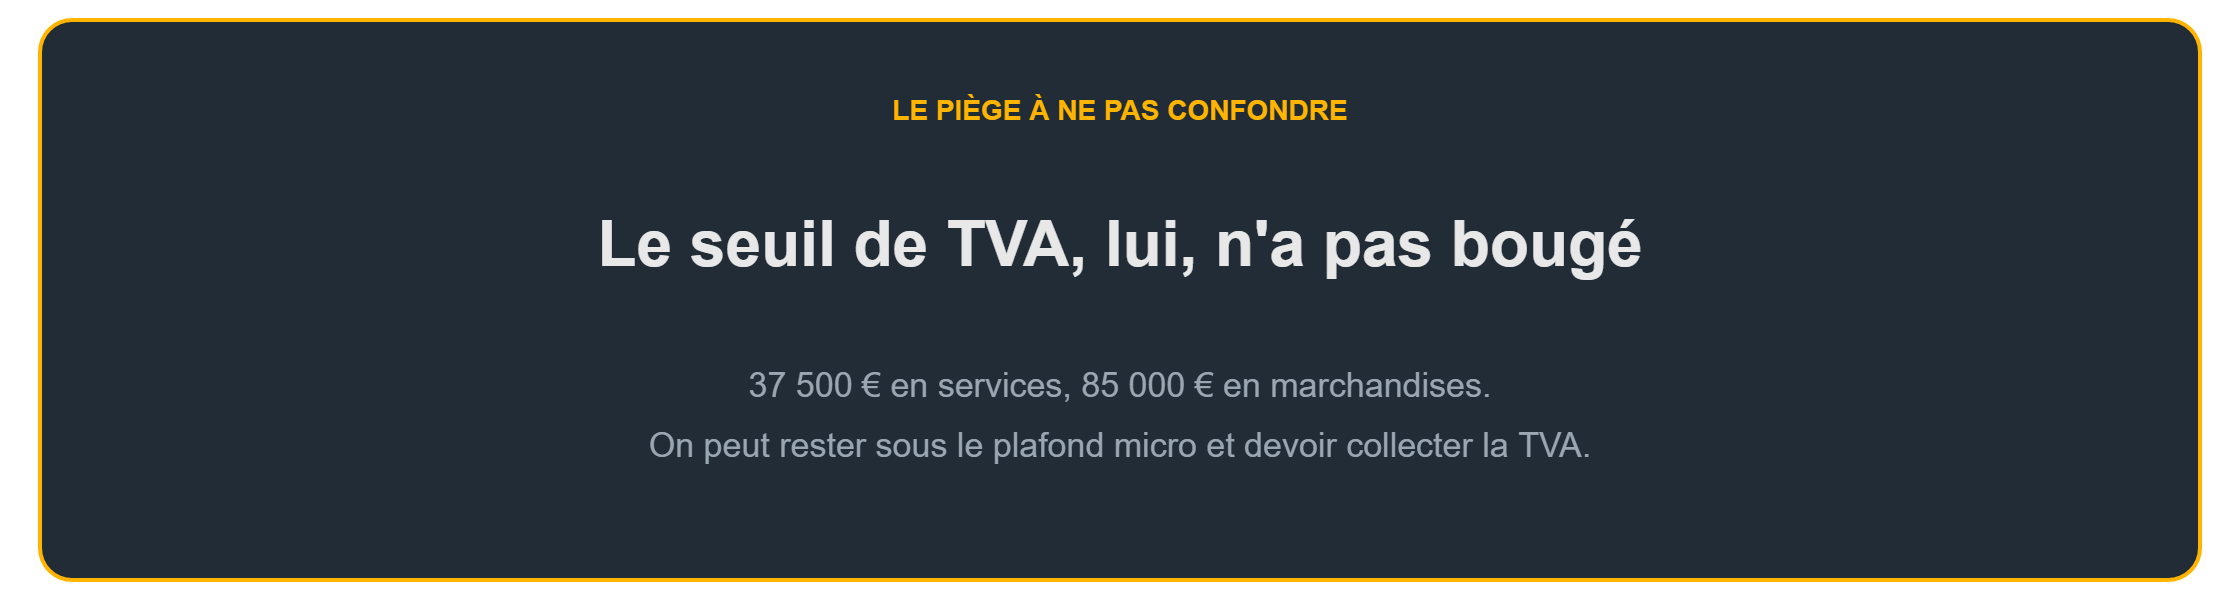
La loi de finances 2026 a revalorisé les seuils de chiffre d’affaires de la micro-entreprise de 7,6 %. Ces nouveaux plafonds s’appliquent à l’identique sur trois ans, en 2026, 2027 et 2028, sans révision intermédiaire. Ils diffèrent selon l’activité : vente de marchandises, prestations de services, professions libérales ou activité agricole n’ont pas le même plafond. L’erreur la plus fréquente est de confondre le seuil du régime micro avec le seuil de franchise en base de TVA, qui obéit à des montants distincts. Surveiller ces seuils au fil de l’année t’évite deux mauvaises surprises : la sortie du régime et le passage en TVA non anticipé.
Les seuils chiffre d’affaires micro-entreprise viennent de changer : la loi de finances 2026 les a revalorisés de +7,6 %. Ces nouveaux plafonds s’appliquent à l’identique sur trois ans : 2026, 2027 et 2028, sans révision intermédiaire. Si vous préparez votre lancement ou que vous approchez d’un seuil, voici tout ce que vous devez savoir.
Les nouveaux seuils 2026-2028 par catégorie
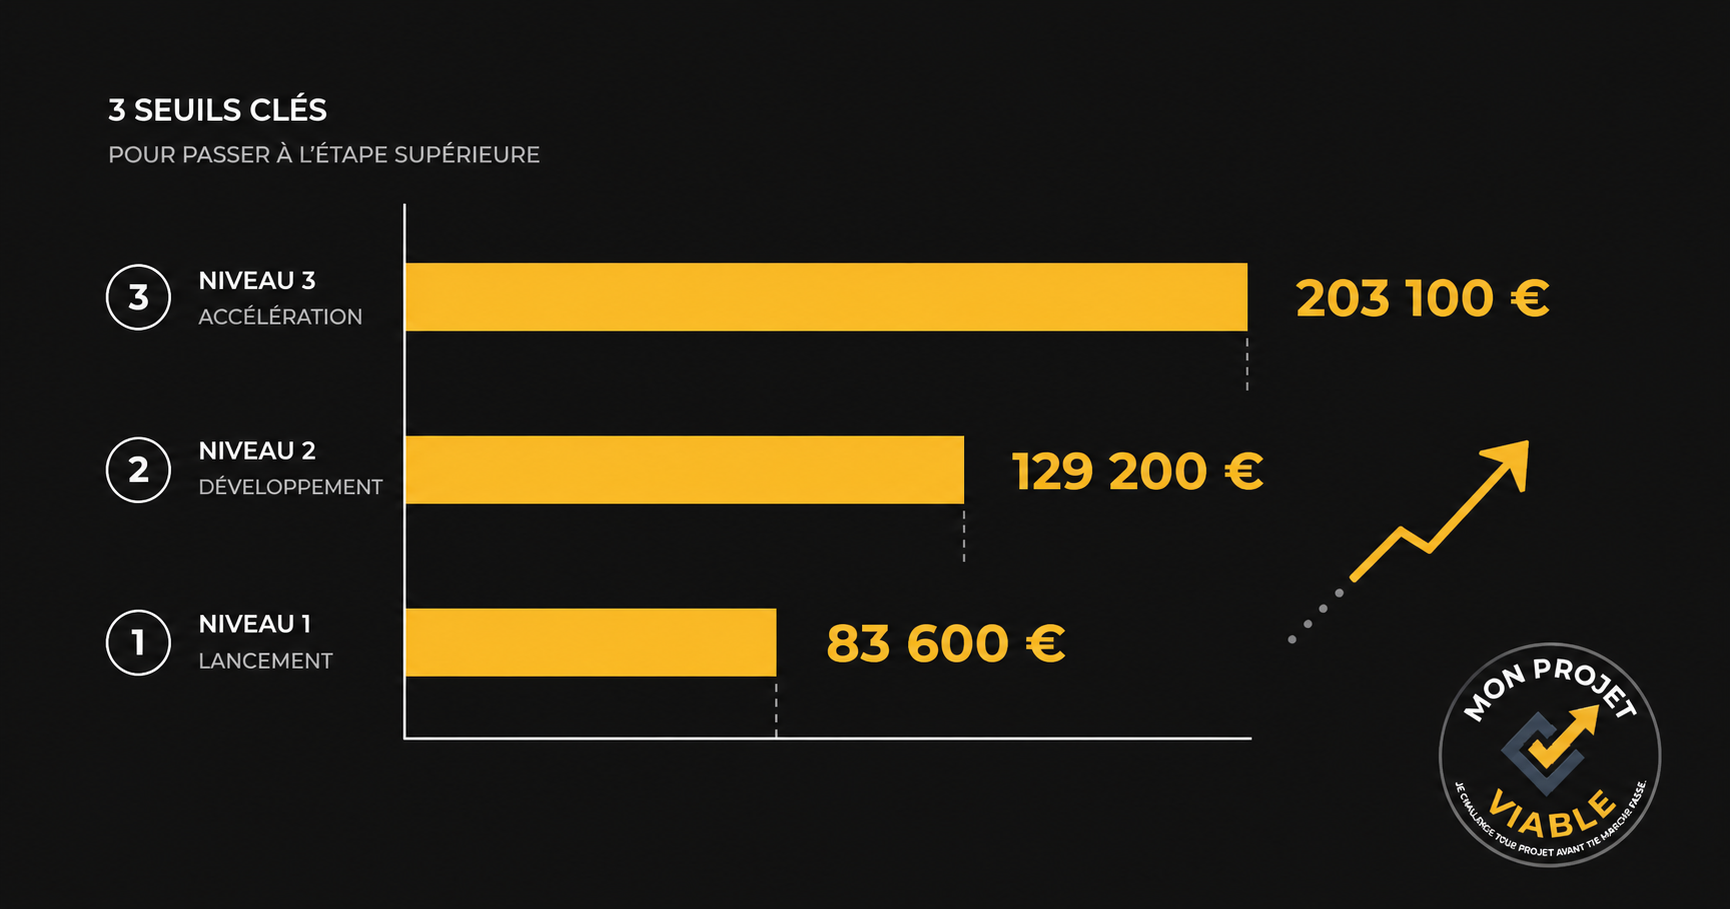
| Catégorie d’activité | Ancien seuil (2023-2025) | Nouveau seuil 2026-2028 |
|---|---|---|
| Vente de marchandises, restauration, hébergement | 188 700 € | 203 100 € |
| Prestations de services (BIC) | 77 700 € | 83 600 € |
| Professions libérales réglementées et non réglementées (BNC) | 77 700 € | 83 600 € |
| Bénéfice agricole (micro-BA) | 120 000 € | 129 200 € |
| Activité mixte, plafond global | 188 700 € | 203 100 € |
| Activité mixte, sous-plafond services | 77 700 € | 83 600 € |
Important : ces montants sont exprimés hors TVA. Si vous avez opté pour la franchise en base de TVA (seuils distincts : 85 000 € pour les marchandises, 37 500 € pour les services), cela ne change rien à la revalorisation du régime fiscal.
Un seul seuil régit la micro-entreprise
Tant que le chiffre d'affaires reste sous le plafond micro, on pense que rien ne change côté facturation.
Deux compteurs différents, cumulatifs
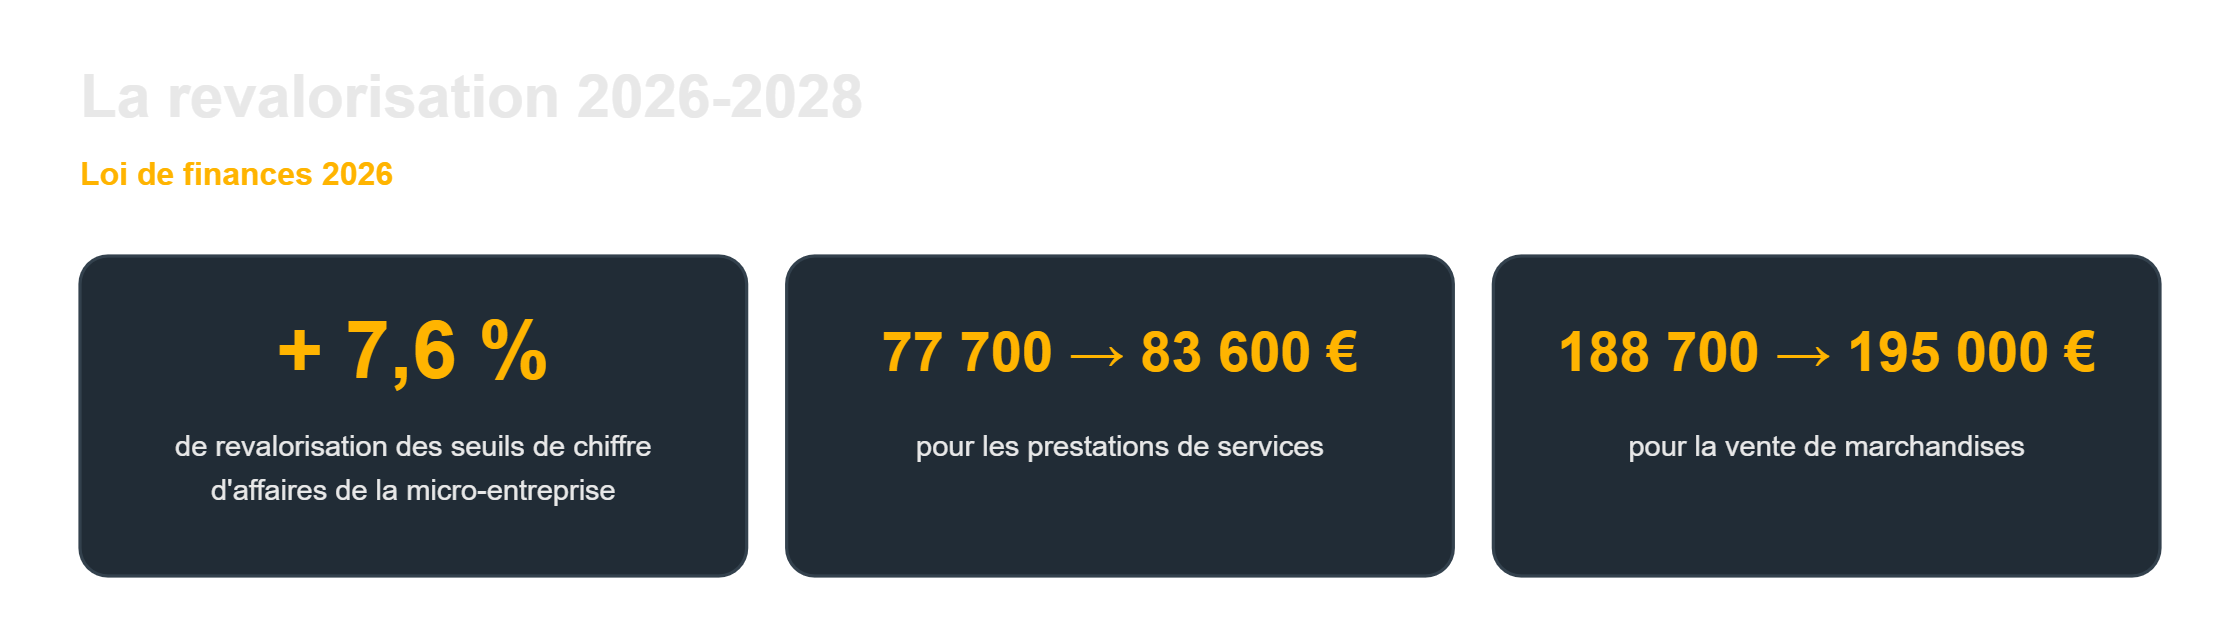
Le seuil de franchise en base de TVA, 37 500 € pour les services et 85 000 € pour les marchandises, fonctionne en parallèle du plafond micro. Le dépasser oblige à facturer la TVA, sans faire sortir du régime micro.
Seuils chiffre d’affaires micro-entreprise : CA vs TVA, ne pas confondre
Deux compteurs coexistent parmi les seuils chiffre d’affaires micro-entreprise, et ils fonctionnent de façon indépendante :
- Le seuil du régime micro-fiscal (83 600 € ou 203 100 €) : c’est le plafond qui vient d’être revalorisé. Le dépasser deux années consécutives fait basculer au régime réel.
- Le seuil de franchise en base de TVA (37 500 € services / 85 000 € marchandises) : il reste inchangé en 2026. Le dépasser oblige à facturer la TVA, mais ne fait pas sortir du régime micro si le premier seuil est respecté.
Un prestataire de services qui réalise 80 000 € de CA en 2026 reste sous le plafond micro (83 600 €) mais doit collecter la TVA depuis qu’il a dépassé 37 500 €. Les deux règles sont cumulatives, pas alternatives.
Cette distinction entre les deux compteurs surprend souvent les créateurs d’entreprise, qui pensent à tort qu’un seul seuil régit la micro-entreprise. En réalité, connaître précisément les seuils chiffre d’affaires micro-entreprise ne suffit pas : il faut aussi suivre en parallèle le seuil de TVA, dont le franchissement change la façon de facturer sans remettre en cause le régime fiscal lui-même. Beaucoup de micro-entrepreneurs découvrent cette nuance après coup, en régularisant plusieurs mois de TVA non collectée — une situation évitable avec un simple suivi mensuel du chiffre d’affaires cumulé.
Que se passe-t-il si vous dépassez les seuils chiffre d’affaires micro-entreprise ?
Dépasser les seuils chiffre d’affaires micro-entreprise ne fait pas sortir du régime au premier euro de dépassement. La règle est la suivante :
- Si vous dépassez le seuil une seule année, vous restez au régime micro l’année suivante.
- Si vous dépassez le seuil deux années consécutives, vous basculez au régime réel simplifié à compter du 1er janvier de la troisième année.
- Le dépassement est apprécié au prorata temporis si l’activité n’a pas démarré le 1er janvier.
Dans les faits, le plus important n’est pas de connaître les seuils chiffre d’affaires micro-entreprise par cœur, mais de savoir où on en est par rapport à eux à tout moment. Un tableau simple — chiffre d’affaires facturé mois par mois, cumul depuis le 1er janvier, projection sur douze mois — suffit à voir arriver un dépassement bien avant qu’il ne soit acté. C’est cette anticipation, plus que la connaissance des seuils chiffre d’affaires micro-entreprise eux-mêmes, qui évite les mauvaises surprises en fin d’année : passage forcé au régime réel, TVA à collecter rétroactivement, ou changement de statut décidé dans l’urgence plutôt que préparé.
Cas pratique : prestataire de services à 85 000 €
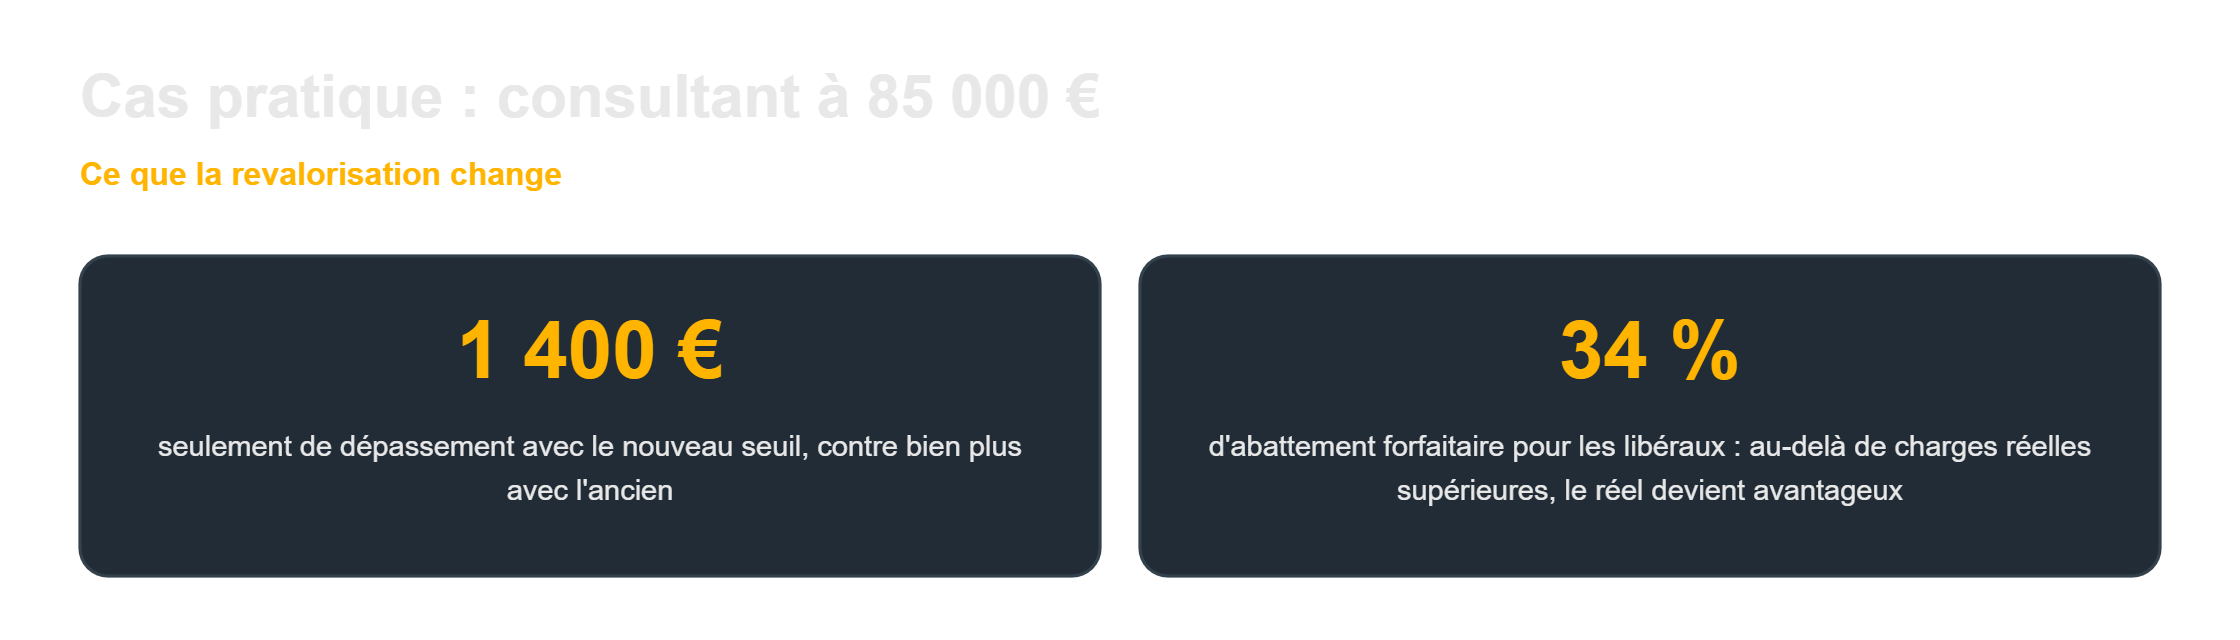
Vous êtes consultant en BNC, vous réalisez 85 000 € de CA HT en 2026. Avec l’ancien seuil (77 700 €), vous seriez en dépassement depuis la première année. Avec le nouveau seuil à 83 600 €, vous dépassez également, mais l’écart n’est que de 1 400 €. Si vous réduisez légèrement votre volume ou décalez une facturation à janvier 2027, vous restez dans les clous.
Ce type d’arbitrage n’a de sens que si l’écart aux seuils chiffre d’affaires micro-entreprise reste faible et ponctuel. Décaler une facturation d’un mois pour rester sous le plafond est une solution de court terme, pas une stratégie : si l’activité croît durablement, le dépassement des seuils chiffre d’affaires micro-entreprise finira par arriver, et il vaut mieux l’anticiper avec un comparatif chiffré micro vs réel qu’attendre d’y être contraint en cours d’année.
À l’inverse, si l’écart aux seuils chiffre d’affaires micro-entreprise est structurel — c’est-à-dire que l’activité dépasse largement le plafond, année après année — chercher à rester coûte que coûte en micro devient contre-productif. Le régime réel permet alors de déduire les charges réelles, souvent plus favorables qu’un abattement forfaitaire qui ne reflète plus l’activité.
Pour trancher entre ces deux options, un calcul simple suffit généralement : comparez le bénéfice net obtenu avec l’abattement forfaitaire micro (34 %, 50 % ou 71 % selon l’activité) à celui obtenu en déduisant vos charges réelles au régime réel. Si vos charges réelles dépassent nettement l’abattement forfaitaire, le régime réel devient mécaniquement plus avantageux, indépendamment même de la question des seuils chiffre d’affaires micro-entreprise.
En pratique, la plupart des micro-entrepreneurs n’ont pas besoin de refaire ce calcul chaque année : tant que l’activité reste stable et loin des seuils chiffre d’affaires micro-entreprise, le régime forfaitaire reste le plus simple à gérer. C’est surtout au moment où la croissance s’accélère, ou à l’approche d’un des seuils chiffre d’affaires micro-entreprise évoqués plus haut, que ce comparatif mérite d’être posé sur le papier.
À 85 000 €, la question se pose surtout : est-ce que le régime réel serait avantageux ? Si vos charges réelles dépassent l’abattement forfaitaire micro (34 % pour les libéraux), oui. C’est précisément ce type d’arbitrage que j’analyse lors d’un audit de viabilité.
Second cas : vous vendez des produits (achat-revente) et votre chiffre d’affaires 2026 atteint 195 000 € HT. L’ancien seuil de vente de marchandises était de 188 700 €, ce qui vous en aurait fait sortir. Avec le nouveau seuil à 203 100 €, vous restez confortablement dans les clous — un écart de plus de 8 000 € qui change concrètement la décision de rester en micro-entreprise ou de basculer vers une autre structure. C’est exactement ce type de calcul, chiffré activité par activité, que les nouveaux seuils chiffre d’affaires micro-entreprise permettent de refaire pour 2026, 2027 et 2028.
Micro-entreprise ou SASU : est-ce que le seuil change la donne ?
La revalorisation à 83 600 € repousse la fenêtre où il devient intéressant de passer en société. Mais ce n’est pas le seul critère. Pour aller plus loin sur ce choix de statut, consultez l’article Micro-entreprise ou SASU : comment savoir ?
Dans les faits, le passage en société se décide rarement sur le seul critère des seuils chiffre d’affaires micro-entreprise. La fiscalité réelle (IR vs IS), la protection sociale du dirigeant, la capacité à se verser des dividendes ou encore les frais de gestion comptable pèsent tout autant dans la balance. Les nouveaux seuils chiffre d’affaires micro-entreprise donnent simplement plus de marge avant d’être contraint de trancher.
Ce qu’il faut retenir sur les seuils chiffre d’affaires micro-entreprise
Les seuils chiffre d’affaires micro-entreprise fixent la limite à ne pas dépasser pour rester dans ce régime simplifié. Ils diffèrent selon l’activité : vente de marchandises, prestations de services, professions libérales ou activité agricole n’ont pas le même plafond, et confondre les seuils chiffre d’affaires micro-entreprise avec le seuil de TVA est l’erreur la plus fréquente chez les créateurs d’entreprise.
Concrètement, surveiller ses seuils chiffre d’affaires micro-entreprise au fil de l’année évite deux mauvaises surprises : la sortie du régime en cours d’exercice, et le passage en franchise de TVA non anticipé. Un suivi trimestriel du chiffre d’affaires cumulé suffit à voir venir un dépassement plusieurs mois à l’avance, et à préparer sereinement la bascule vers un autre statut si les seuils chiffre d’affaires micro-entreprise sont durablement dépassés.
Enfin, gardez en tête que ces seuils chiffre d’affaires micro-entreprise ne bougeront pas d’ici 2028 : contrairement aux années précédentes où les plafonds pouvaient être réajustés chaque année, la loi de finances 2026 les fige sur trois exercices. C’est une visibilité rare en matière fiscale, qui permet de planifier une éventuelle sortie du régime sans craindre un nouveau changement de règles en cours de route.
Sources & références
📎 Sources officielles : Seuils CA 2026 sur autoentrepreneur.urssaf.fr, Régime fiscal micro-entreprise sur service-public.fr.
Questions fréquentes
Les seuils 2026 sont-ils identiques en 2027 et 2028 ?
Oui. La loi de finances 2026 fige ces plafonds sur trois ans (2026, 2027, 2028) sans révision annuelle prévue.
Le seuil de TVA change-t-il lui aussi ?
Non. Les seuils de franchise TVA (37 500 € services / 85 000 € marchandises) restent inchangés.
Que se passe-t-il en cas de dépassement ?
Le dépassement une seule année ne sort pas du régime micro. Il faut dépasser deux années consécutives pour basculer au réel, à compter du 1er janvier de l’année suivante.
Ces seuils s’appliquent-ils à toutes les micro-entreprises, y compris les professions libérales réglementées ?
Oui. Médecins, avocats, experts-comptables en exercice libéral sous micro-BNC sont concernés par le seuil à 83 600 €.
Les seuils de CA micro-entreprise 2026 sont-ils identiques en 2027 et 2028 ?
Oui. La loi de finances 2026 fige ces plafonds sur trois ans (2026, 2027, 2028) sans révision annuelle prévue. Commerce : 203 100 €, services et libéraux : 83 600 €.
Quel est le seuil de CA pour une micro-entreprise de services en 2026 ?
83 600 € HT pour les prestations de services (BIC) et les professions libérales (BNC), contre 77 700 € auparavant. Une hausse de +7,6 %.
Quel est le plafond de chiffre d’affaires pour vendre des marchandises en micro-entreprise en 2026 ?
203 100 € HT pour la vente de marchandises, la restauration et l’hébergement. C’était 188 700 € avant la revalorisation de 2026.
Que se passe-t-il si on dépasse le seuil de la micro-entreprise ?
Dépasser le seuil une seule année ne sort pas du régime micro. Il faut dépasser deux années consécutives pour basculer au régime réel simplifié, à compter du 1er janvier de la troisième année.
Le seuil de TVA est-il concerné par la revalorisation 2026 ?
Non. Les seuils de franchise en base de TVA (37 500 € pour les services, 85 000 € pour les marchandises) restent inchangés. Ils fonctionnent indépendamment du seuil micro-fiscal.
Écrit par
Alexandre Cridelich
Fondateur de Mon Projet Viable · Consultant en viabilité de projet
Alexandre a appris dans les appels d'offres ce que beaucoup de dirigeants découvrent trop tard : une entreprise ne vaut pas ce qu'on espère, mais ce que les chiffres démontrent.
Tous les articles d'Alexandre →Ton projet ressemble à ça ?
Teste sa viabilité en 45 minutes. Un audit sans concession qui te dit la vérité, avant que le marché te la fasse payer.
Tester la viabilité de mon projet →