

Six statuts, EI, micro-entreprise, EURL, SARL, SAS et SASU, six régimes sociaux et fiscaux qui n’aboutissent pas au même revenu net. La première ligne de partage est le régime social du dirigeant : TNS d’un côté, assimilé salarié de l’autre. Le choix se joue ensuite sur trois éléments : le niveau de charges réelles à couvrir, le nombre d’associés, et l’ambition de croissance ou de levée de fonds. Comparer les seuls taux de cotisations affichés est une erreur fréquente, car à taux nominal égal, l’assiette de calcul change le net que tu touches. Ce comparatif te donne les chiffres statut par statut pour trancher avant de cocher la case du Guichet Unique.
EI, micro-entreprise, EURL, SARL, SAS, SASU. Six cases à cocher sur un formulaire Guichet Unique. Six destins économiques radicalement différents. Savoir quel statut juridique choisir est souvent la première vraie décision d’un créateur d’entreprise. En 2026, avec 1 165 800 nouvelles entreprises créées en France (record INSEE), le choix du statut juridique est la première décision que la plupart des créateurs bâclent en 20 minutes. Résultat : des cotisations sociales non anticipées, une fiscalité inadaptée, et parfois un redressement URSSAF qui enterre un projet pourtant viable. Ce tableau comparatif complet vous donne les chiffres réels — pas les approximations des plaquettes commerciales.
Les 6 statuts en un coup d’œil
Avant le grand tableau, une distinction qui change tout : le régime social du dirigeant. En France, il existe deux camps :
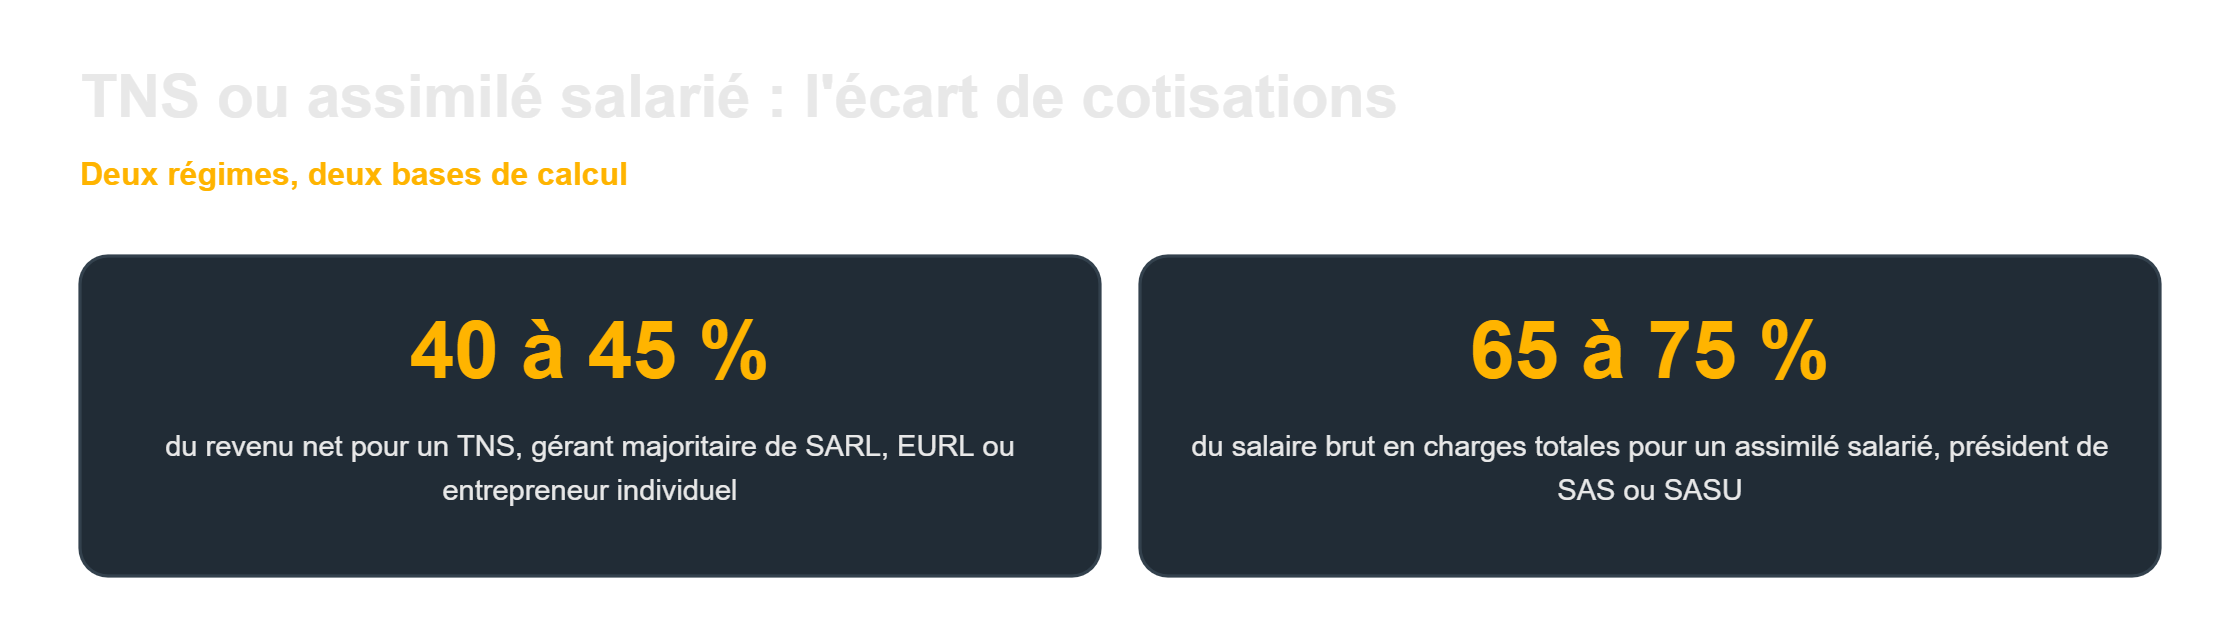
- TNS — Travailleur Non Salarié : affilié à la Sécurité Sociale des Indépendants (SSI). Concerne l’entrepreneur individuel (EI), le micro-entrepreneur, le gérant associé unique d’EURL et le gérant majoritaire de SARL. Cotisations calculées sur le bénéfice ou la rémunération : environ 40 à 45 % du revenu net.
- Assimilé salarié : affilié au régime général comme un salarié. Concerne le président de SAS et le président de SASU. Charges totales (salariales + patronales) : environ 65 à 75 % du salaire brut. Pas d’assurance chômage classique pour le président.
Cette distinction est la clé de lecture de tout ce qui suit.
Tableau comparatif complet EI / micro / EURL / SARL / SAS / SASU (2026)
| Critère | Micro | EI réel | EURL | SARL | SAS | SASU |
|---|---|---|---|---|---|---|
| Associés | 1 | 1 | 1 | 2 à 100 | 2 ou + | 1 |
| Capital minimum | — | — | 1 € | 1 € | 1 € | 1 € |
| Régime social | TNS (SSI) | TNS (SSI) | TNS (SSI) | TNS si gérant maj. | Assimilé salarié | Assimilé salarié |
| Cotisations sociales | 12,3 % à 24,6 % du CA | ~40–45 % du bénéfice net | ~40–45 % de la rémunération | ~40–45 % de la rémunération | ~65–75 % du salaire brut | ~65–75 % du salaire brut |
| Plafond CA 2026 | 203 100 € (ventes) / 83 600 € (services) | Aucun | Aucun | Aucun | Aucun | Aucun |
| Fiscalité bénéfices | IR (option VL possible) | IR (option IS possible) | IS (option IR 5 ans) | IS (option IR 5 ans) | IS (option IR 5 ans) | IS (option IR 5 ans) |
| Taux IS 2026 | — | — | 15 % ≤ 42 500 € / 25 % au-delà | 15 % ≤ 42 500 € / 25 % au-delà | 15 % ≤ 42 500 € / 25 % au-delà | 15 % ≤ 42 500 € / 25 % au-delà |
| Protection patrimoine | Séparation auto (réforme 2022) | Séparation auto (réforme 2022) | Limitée aux apports | Limitée aux apports | Limitée aux apports | Limitée aux apports |
| Comptabilité | Registre recettes-dépenses | Complète (réel) | Complète obligatoire | Complète + dépôt bilan | Complète + dépôt bilan | Complète + dépôt bilan |
| Formalités création | Gratuite (Guichet Unique) | ~0–50 € | ~200–300 € | ~200–400 € | ~200–400 € | ~200–300 € |
| Dividendes | Non | Non | Oui | Oui (cotis. TNS si > 10 % capital) | Oui (PS 17,2 %) | Oui (PS 17,2 %) |
| Profil idéal | Test, activité complémentaire | Solo, charges réelles élevées | Solo ambition croissance | Projet collectif, crédibilité | Levée de fonds envisagée | Solo, entrée d’associés visée |
Les cotisations sociales en détail : ce que vous allez vraiment payer
C’est le point qui génère le plus de mauvaises surprises. Voici la réalité des taux 2026, sans langue de bois.
Micro-entrepreneur : l’illusion du taux bas
Les taux de cotisations du micro-entrepreneur s’appliquent sur le chiffre d’affaires brut, pas sur le bénéfice. C’est à la fois leur force (simplicité) et leur piège (vous payez même si votre marge est nulle).
| Activité | Taux 2026 | Plafond CA |
|---|---|---|
| Commerce / Vente / Hébergement (BIC achat-revente) | 12,3 % | 203 100 € |
| Prestations de services commerciales ou artisanales (BIC) | 21,2 % | 83 600 € |
| Professions libérales réglementées (CIPAV) | 23,1 % | 83 600 € |
| Professions libérales non réglementées (SSI) | 24,6 % | 83 600 € |
Le piège : avec un taux de charge réel (loyer, matériel, déplacements) de 40 % de votre CA, un prestataire de services facturant 80 000 € reverse 16 960 € de cotisations sur 48 000 € de bénéfice réel. Son taux de cotisations effectif sur le bénéfice est alors de 35 %. Pas si loin du TNS au réel.
TNS au réel (EI, EURL, SARL gérant majoritaire) : 40 à 45 % du net
Le taux global de 40 à 45 % du revenu net couvre : maladie-maternité (~6,5 %), retraite de base (~17,75 %), retraite complémentaire (~7 %), invalidité-décès (~1,3 %), allocations familiales (0 à 3,1 % selon revenus), CSG-CRDS (~9,7 %), formation professionnelle (~0,25 %).
Avantage clé : les cotisations TNS sont déductibles du bénéfice imposable en EURL/SARL à l’IS, ce qui réduit l’assiette et améliore l’efficacité fiscale globale. Inconvénient majeur : une couverture maladie et retraite inférieure au régime général. C’est précisément ce que détaille notre article sur l’arrêt maladie TNS : ce que vous perdez réellement le jour où vous tombez malade.
Assimilé salarié (SAS, SASU) : le vrai coût décomposé
Un président de SASU qui se verse 3 000 € nets/mois supporte en réalité : salaire net 3 000 € + charges salariales (~22 %) 660 € = brut 3 848 € + charges patronales (~42 %) 1 616 € = coût total société ~5 464 €, soit ~82 % du net perçu.
En contrepartie : meilleure retraite, indemnités journalières maladie identiques aux salariés, prévoyance renforcée. Attention : le président de SAS/SASU n’a pas droit à l’assurance chômage au titre de sa fonction.
Fiscalité IR vs IS : quand basculer en société ?
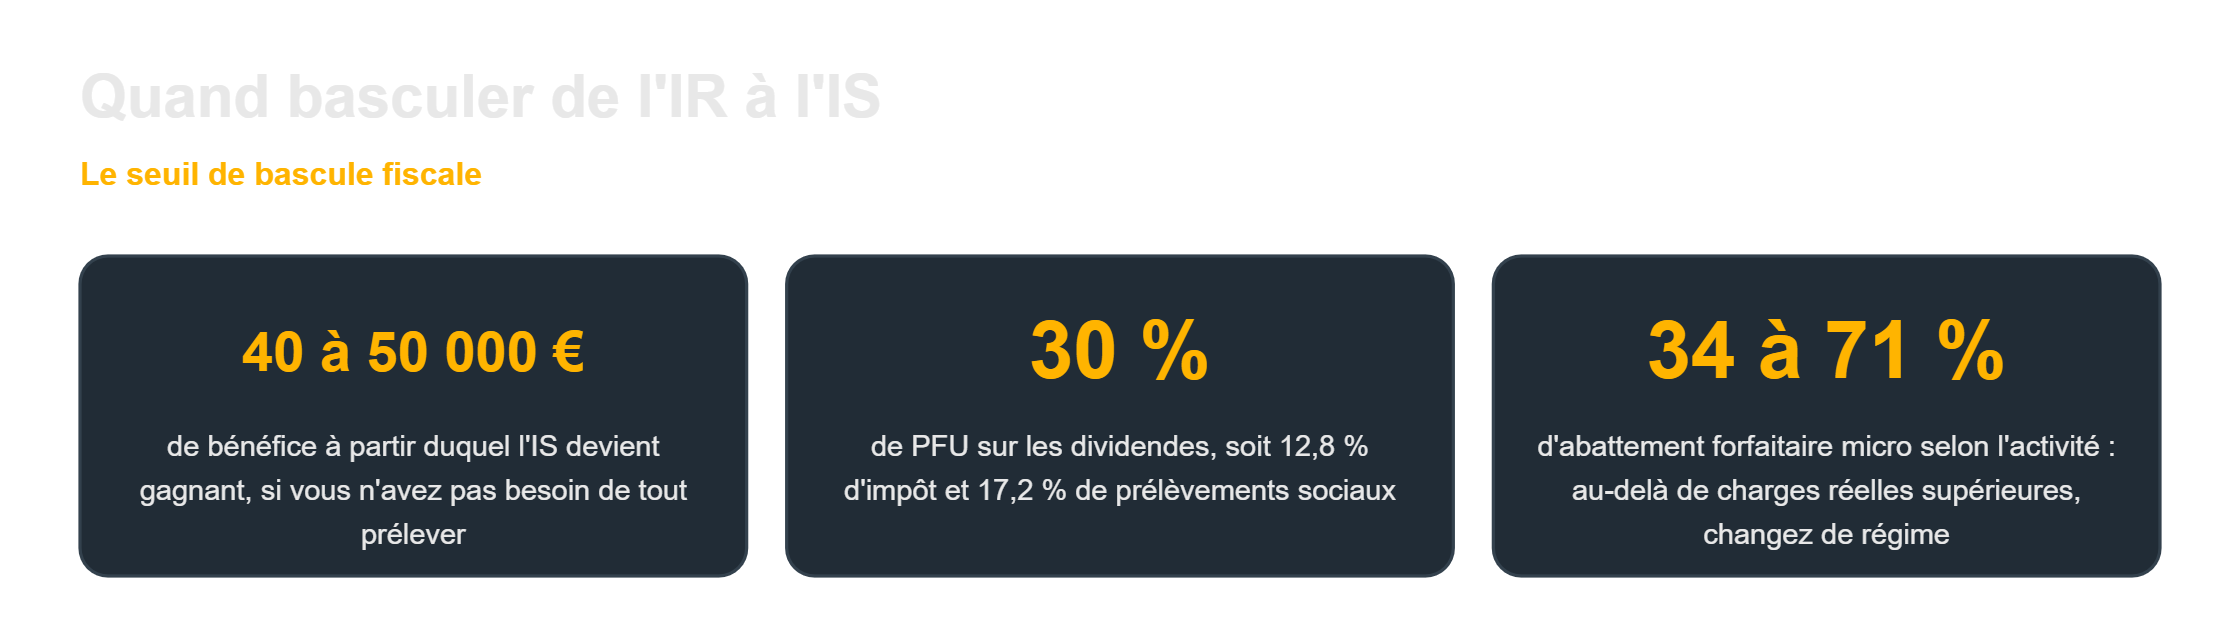
À l’IR, le bénéfice s’ajoute à vos revenus personnels et est imposé selon le barème progressif (0 à 45 %). Simple, mais pénalisant dès que votre tranche marginale dépasse 30 %. L’IS, lui, propose deux taux : 15 % sur les premiers 42 500 € de bénéfice (sous conditions : CA ≤ 10 M€, capital libéré, détenu à 75 % par des personnes physiques) et 25 % au-delà. L’IS devient gagnant dès que votre bénéfice dépasse 40 000–50 000 € et que vous n’avez pas besoin de tout prélever pour vivre. Les dividendes sont ensuite soumis au PFU de 30 % (12,8 % IR + 17,2 % prélèvements sociaux) ou au barème sur option.
Protection du patrimoine : la révolution de 2022 (et ses limites réelles)
Depuis le 15 mai 2022, tout entrepreneur individuel bénéficie automatiquement d’une séparation entre son patrimoine personnel et son patrimoine professionnel (loi du 14 février 2022, articles L.526-22 à L.526-26 du Code de Commerce). Les créanciers professionnels ne peuvent saisir que les biens affectés à l’activité.
Nuance importante : cette protection ne s’applique pas en cas de caution personnelle (banque, bail commercial) ni de dettes fiscales ou sociales en cas de fraude. En pratique, les banques exigent quasi systématiquement une caution personnelle pour les prêts aux jeunes entreprises — la « responsabilité limitée » reste donc partiellement théorique.
Quel statut juridique choisir selon votre profil ? Les 6 situations concrètes
1. Vous testez une idée ou générez un revenu complémentaire → Micro-entreprise
Zéro formalité, zéro comptabilité lourde, zéro cotisation si vous ne faites pas de CA. C’est le statut du test. Mais dès que vos charges réelles dépassent l’abattement forfaitaire (34 % à 71 % selon l’activité) ou que vous approchez les plafonds, changez de régime.
2. Vous lancez une activité principale avec des charges réelles élevées → EI au régime réel
Si vos charges professionnelles (loyer, matériel, sous-traitance) dépassent l’abattement micro, le régime réel permet de les déduire. Assiette de cotisations et d’impôt réduite. Idéal pour artisans, commerçants avec stock important, professions libérales avec frais élevés.
3. Vous lancez seul mais avec ambition de croissance → SASU ou EURL
Ce choix est au cœur de notre article micro-entreprise ou SASU. En résumé : la SASU offre la meilleure protection sociale (assimilé salarié) et la plus grande flexibilité pour accueillir des associés ou investisseurs. L’EURL est moins chère en cotisations (TNS) mais plus contraignante sur les dividendes.
4. Vous êtes plusieurs associés → SARL ou SAS
La SARL reste la structure la plus encadrée légalement (protection des minoritaires). La SAS offre plus de liberté statutaire et est le format privilégié des startups visant une levée de fonds — les fonds d’investissement refusent quasi systématiquement d’entrer en SARL.
5. Vous envisagez une levée de fonds → SAS impérativement
Seule forme permettant d’émettre des actions de préférence, des BSA (Bons de Souscription d’Actions) et des clauses de liquidation préférentielle appréciées des investisseurs. Les fonds de VC et business angels refusent systématiquement d’entrer en SARL ou EURL.
6. Vous maximisez votre rémunération nette à court terme → EURL ou SARL (TNS)
À rémunération équivalente, un TNS paie 15 à 20 points de cotisations de moins qu’un assimilé salarié. Économie immédiate réelle — mais traduite en retraite moins élevée et indemnités maladie inférieures. Lisez notre analyse complète sur ce que perd réellement un TNS en arrêt maladie.
Des taux de cotisations, statut par statut
EI, micro, EURL, SARL, SAS, SASU : le bon choix de statut donnerait la bonne structure, et donc un projet qui tient. C'est la question que posent tous les comparatifs.
Un statut ne rend pas un projet viable
La vraie question n'est pas quel statut choisir, mais si tes projections financières sur 12 mois résistent à un regard extérieur, quel que soit le statut retenu.
Le point que tous les comparatifs oublient
Tous les tableaux comparatifs vous donnent des taux. Aucun ne vous demande si votre projet est viable quel que soit le statut choisi. J’ai vu des entrepreneurs choisir la SASU pour « faire pro » avec un business model qui ne tenait pas la route. Et des micro-entrepreneurs brider leur croissance par peur des cotisations TNS alors que leurs marges justifiaient amplement le passage au réel. La vraie question avant de choisir un statut : est-ce que mes projections financières sur 12 mois résistent à un regard extérieur ? C’est exactement ce que l’audit de viabilité permet de vérifier — avant de signer quoi que ce soit.
Sources & références
- INPI — Guichet Unique des Formalités d’Entreprise (procédure officielle de création)
- Service-Public.fr — Cotisations sociales du travailleur indépendant
- Le Coin des Entrepreneurs — Nouveaux seuils micro-entreprise 2026-2028
- INSEE — Créations d’entreprises 2025, record de 1 165 800 nouvelles entreprises
- Code de Commerce — Articles L.526-22 à L.526-26 (réforme EI 14 février 2022)
Questions fréquentes — Statuts juridiques 2026
Quelles sont les cotisations sociales d’un micro-entrepreneur en 2026 ?
En 2026, un micro-entrepreneur paie 12,3 % sur le CA pour les activités de vente (BIC achat-revente), 21,2 % pour les services BIC, 23,1 % pour les professions libérales CIPAV et 24,6 % pour les professions libérales non réglementées (SSI). Ces taux s’appliquent sur le chiffre d’affaires brut, pas sur le bénéfice réel.
Quelle est la différence entre TNS et assimilé salarié en termes de coût ?
Un TNS (gérant majoritaire SARL/EURL ou EI) paie environ 40 à 45 % de cotisations sur son revenu net. Un assimilé salarié (président SAS/SASU) supporte des charges totales de 65 à 75 % du salaire brut. L’assimilé salarié bénéficie d’une meilleure couverture retraite et maladie en contrepartie.
Quels sont les plafonds de chiffre d’affaires de la micro-entreprise en 2026 ?
Les plafonds 2026 sont de 203 100 € pour les activités de vente de marchandises (BIC achat-revente), et de 83 600 € pour les prestations de services BIC et les professions libérales BNC. Ces seuils ont été revalorisés de +7,6 % par rapport aux plafonds 2023–2025.
Vaut-il mieux créer une SASU ou une EURL quand on est seul ?
La SASU convient aux entrepreneurs voulant une protection sociale renforcée (assimilé salarié) ou envisageant d’accueillir des associés à terme. L’EURL est préférable pour minimiser les charges immédiates (TNS, ~40–45 % du net vs 65–75 % en SASU). Le choix dépend du niveau de revenu visé, de la tolérance au risque maladie/retraite et des ambitions de croissance.
À partir de quel bénéfice vaut-il mieux passer à l’IS plutôt qu’à l’IR ?
L’IS devient avantageux dès que le bénéfice dépasse 40 000 à 50 000 € et que vous n’avez pas besoin de tout prélever. À l’IS, les premiers 42 500 € sont imposés à 15 % (taux réduit PME), le reste à 25 % — inférieur aux tranches IR à 30 % et 41 %. L’IS permet d’accumuler de la trésorerie à taux attractif et de distribuer des dividendes au moment opportun.
Ce qu’il faut retenir pour savoir quel statut juridique choisir
Savoir quel statut juridique choisir dépend avant tout de trois éléments : le niveau de charges réelles à couvrir, le nombre d’associés, et l’ambition de croissance ou de levée de fonds. Le tableau comparatif ci-dessus donne les chiffres, mais c’est ce triangle qui tranche dans la grande majorité des cas.
En cas de doute persistant sur quel statut juridique choisir, un rendez-vous avec un expert-comptable pour chiffrer les deux ou trois options les plus probables sur vos revenus prévisionnels réels coûte largement moins cher qu’un changement de statut un an plus tard.

Beaucoup de créateurs se demandent quel statut juridique choisir en regardant uniquement le taux de cotisations affiché. C’est une erreur fréquente : deux statuts avec le même taux nominal peuvent aboutir à un revenu net très différent selon l’assiette de calcul réelle.
Pour trancher sereinement sur quel statut juridique choisir, mieux vaut simuler son revenu net sur les deux ou trois statuts les plus pertinents, avec ses propres chiffres, plutôt que de se fier à un comparatif générique.
Un dernier repère pour savoir quel statut juridique choisir : la réponse change selon le moment. Le statut qui convient au lancement (souvent la micro-entreprise ou l’EI) n’est pas forcément celui qui conviendra deux ans plus tard, quand le chiffre d’affaires et les charges auront changé d’ordre de grandeur.
C’est pour cette raison que la question de quel statut juridique choisir mérite d’être revue régulièrement, et pas seulement tranchée une fois pour toutes au moment de la création.
Pour résumer la méthode : quel statut juridique choisir se décide en croisant trois questions simples — combien de charges réelles dois-je couvrir, suis-je seul ou associé, et est-ce que je vise une levée de fonds. Répondre honnêtement à ces trois questions élimine déjà la moitié des six statuts possibles.
Ceux qui hésitent encore sur quel statut juridique choisir après avoir lu ce comparatif ont probablement un profil à cheval entre deux catégories — c’est précisément le cas où un chiffrage individualisé, plutôt qu’un comparatif général, fait la différence.
Gardez aussi en tête que le statut juridique choisi n’est jamais définitif : il est possible de passer d’une micro-entreprise à une société, ou d’une EURL à une SASU, si l’activité évolue.
Un point souvent négligé quand on réfléchit à quel statut juridique choisir : le coût de la comptabilité et des formalités augmente avec la complexité du statut. La micro-entreprise ne demande quasiment aucune gestion, une SASU impose une comptabilité complète et des assemblées annuelles.
Intégrer ce coût de gestion dans la décision sur quel statut juridique choisir évite les mauvaises surprises la première année, quand le temps et le budget consacrés à l’administratif sont souvent sous-estimés.
Enfin, la question de quel statut juridique choisir doit aussi tenir compte de la protection sociale : maladie, retraite, chômage ne sont pas couverts de la même façon selon que vous êtes travailleur non salarié ou assimilé salarié.
Si vous ne deviez retenir qu’une seule idée pour savoir quel statut juridique choisir : commencez simple, et complexifiez seulement quand l’activité l’exige réellement. Beaucoup de créateurs partent sur une SASU par prudence alors qu’une micro-entreprise aurait suffi les deux premières années.
À l’inverse, rester en micro-entreprise par facilité alors que les charges réelles dépassent largement l’abattement forfaitaire revient à payer plus d’impôt que nécessaire. Là encore, la question de quel statut juridique choisir se pose, et se re-pose, tout au long de la vie de l’entreprise.
Quel que soit le statut retenu aujourd’hui, gardez une trace écrite des raisons qui ont motivé le choix : chiffres, hypothèses, projections. Cela facilite grandement la décision le jour où il faudra de nouveau se demander quel statut juridique choisir, à la lumière de l’activité réelle et non plus prévisionnelle.
Pour aller plus loin sur quel statut juridique choisir, il peut être utile de comparer non seulement les six statuts entre eux, mais aussi votre situation actuelle à celle d’entrepreneurs ayant fait des choix différents dans un secteur proche du vôtre.
La question de quel statut juridique choisir revient aussi souvent lors d’un changement de vie personnelle : mariage, achat immobilier, arrivée d’un enfant. Ces événements modifient le besoin de protection sociale et peuvent faire pencher la balance vers un statut différent.
Enfin, ne sous-estimez pas l’impact du choix sur quel statut juridique choisir en cas de difficulté : la responsabilité limitée n’est jamais totale, et certaines dettes (fiscales, sociales) peuvent rattraper le dirigeant quel que soit le statut retenu.
C’est pourquoi la décision sur quel statut juridique choisir gagne à être prise avec un accompagnement professionnel plutôt que seul face à un tableau comparatif, aussi complet soit-il.
Écrit par
Alexandre Cridelich
Fondateur de Mon Projet Viable · Consultant en viabilité de projet
Alexandre a appris dans les appels d'offres ce que beaucoup de dirigeants découvrent trop tard : une entreprise ne vaut pas ce qu'on espère, mais ce que les chiffres démontrent.
Tous les articles d'Alexandre →Ton projet ressemble à ça ?
Teste sa viabilité en 45 minutes. Un audit sans concession qui te dit la vérité, avant que le marché te la fasse payer.
Tester la viabilité de mon projet →