
Tape « business plan intelligence artificielle » dans un moteur de recherche aujourd’hui et tu tombes presque uniquement sur des vendeurs d’outils, pas sur des médias. Plusieurs promettent un dossier « prêt pour la banque » en quelques minutes, avec des taux de validation annoncés autour de 90 %. Ce chiffre n’est vérifié par personne d’autre que celui qui le publie. Un banquier, lui, ne regarde pas si le document est bien mis en forme : il regarde si l’apport est réel, si la trésorerie tient mois par mois et si le profil de l’emprunteur colle au projet. Un business plan généré par IA peut être propre sur la forme et fragile sur exactement ces trois points, invisibles dans un PDF généré en quelques minutes.
Il y a un an, chercher « faire un business plan avec l’IA » faisait surtout remonter des articles de blog expliquant comment utiliser ChatGPT pour structurer ses idées. Ce n’est plus vraiment le cas. Aujourd’hui, la même recherche fait remonter en priorité des sites qui vendent un produit : un générateur qui promet, en quelques clics, un dossier « prêt pour la banque ».
Le problème n’est pas que ces outils existent. C’est que personne, sur cette première page de résultats, ne dit ce qu’un banquier regarde réellement quand ce dossier atterrit sur son bureau.
Le paysage a changé : des vendeurs, pas des médias
Il y a encore peu, une recherche sur ce sujet renvoyait d’abord vers des contenus éditoriaux : guides, comparatifs, articles de fond. Ce n’est plus la tendance dominante. Les résultats sont aujourd’hui occupés par des plateformes qui vendent directement la génération du document : un business plan, une étude de marché et un prévisionnel financier produits par une IA, en quelques minutes, pour quelques dizaines d’euros.
Des contenus éditoriaux
La recherche renvoyait d’abord vers des guides, des comparatifs et des articles de fond.
Des plateformes qui vendent
Les résultats sont occupés par des services qui produisent business plan, étude de marché et prévisionnel en quelques minutes, pour quelques dizaines d’euros.
Dans ce paysage, un seul contenu prend un peu de recul sur le sujet plutôt que de vendre l’outil : l’article « Faire un business plan avec l’IA : bonne ou mauvaise idée ? », qui liste honnêtement avantages et limites, et conclut que le document doit être « validé et affiné par un expert humain ». C’est un bon réflexe, mais il reste isolé au milieu d’un rayon entier de vendeurs qui promettent l’inverse : que l’IA suffit.
La promesse : « prêt pour la banque » en 5 minutes, 93 % de validation
Prends l’exemple d’un de ces générateurs, dont la promesse affichée est parmi les plus directes du marché : un business plan complet, une étude de marché et un prévisionnel financier « formatés pour les banques » en 5 minutes, avec un taux de dossiers validés annoncé à 93 %.
Sur la vitesse, rien à redire : pour un outil bâti sur une IA générative, produire en quelques minutes un document structuré, avec un prévisionnel calculé à partir des chiffres fournis, est tout à fait crédible. Ce n’est pas là que se joue la vraie question.
Le taux de validation mis en avant par ces outils. Personne ne l'a vérifié à part celui qui le publie : aucune méthodologie n'est indiquée.
La vraie question est le chiffre de 93 %. Il mérite d’être regardé de près, pas parce qu’il est forcément faux, mais parce que personne ne l’a vérifié à part celui qui le publie. Aucune méthodologie n’est indiquée : on ne sait pas sur combien de dossiers ce taux est calculé, ni comment « validé » est défini (accord de principe ? déblocage effectif des fonds ? montant demandé obtenu en totalité ?). Un chiffre marketing sans méthodologie n’est pas une preuve, c’est un argument de vente. Rien n’empêche qu’il soit vrai. Rien ne permet non plus de le vérifier depuis l’extérieur.
93 % de dossiers validés, en 5 minutes
Un business plan formaté, une étude de marché, un prévisionnel calculé à partir des chiffres que tu as saisis toi-même.
Ce que tes chiffres cachent, pas ce qu’ils affichent
Il ne juge ni la mise en forme ni le nombre de pages. Il vérifie, dans un ordre constant, ce qu’une IA générative ne peut pas vérifier à ta place.
Ce que le banquier voit, lui
Un banquier ne lit pas un dossier de financement comme un jury de concours lambda. Il ne juge pas la mise en forme, les graphiques ou le nombre de pages. Il vérifie, dans un ordre assez constant d’un établissement à l’autre, un nombre restreint de choses, et ce sont précisément celles qu’une IA générative ne peut pas vérifier à ta place, parce qu’elle n’a accès à aucune de tes données réelles.
Ce que le banquier vérifie, dans un ordre constant
Quatre points qu'une IA générative ne peut pas vérifier à ta place
L’apport personnel, et sa réalité
Le chiffre inscrit dans le prévisionnel doit correspondre à ce que les relevés bancaires montrent réellement. Une IA prend le chiffre que tu lui donnes sans jamais le confronter à un relevé de compte.
La trésorerie mois par mois, pas en moyenne annuelle
Un projet rentable sur douze mois peut être à sec dès le quatrième si les encaissements et les décaissements ne sont pas construits mois par mois, avec les vrais délais de paiement du secteur. Beaucoup de prévisionnels générés automatiquement lissent cette réalité dans une moyenne qui masque exactement ce que le banquier cherche à repérer.
La cohérence entre le profil du porteur et le projet
Un banquier regarde si l’expérience, le réseau et les compétences de la personne en face de lui collent avec ce qu’elle annonce vouloir faire. Une IA ne connaît ni ton CV réel ni ta capacité à tenir un chantier ou un point de vente : elle rédige un paragraphe « profil du porteur de projet » à partir de ce que tu lui as dicté, sans jamais le questionner.
Les garanties et le reste à vivre
Caution personnelle, garantie Bpifrance, apport en fonds propres : ce sont des éléments financiers concrets, vérifiables, qui déterminent l’accord bien plus qu’un texte bien tourné sur la stratégie marketing.
Ces quatre points ne sont qu’un résumé : le détail complet de ce qui fait passer, ou capoter, un dossier bancaire (apport exact attendu, format qui passe en 2026, documents à préparer, erreurs qui coulent un dossier) est développé dans notre article de référence sur le business plan pour la banque. Ce qui suit est spécifique à un dossier produit par un tiers, humain ou IA.
La capacité du porteur à défendre son propre dossier, question par question. Un banquier ne se contente presque jamais de lire le prévisionnel en silence : il interroge dessus, sur place. Pourquoi ce volume de clients au mois 3 ? Pourquoi ce montant de charges fixes ? D’où vient cette marge ? Un dossier produit par un tiers, humain ou IA, que le porteur de projet n’a pas construit lui-même chiffre par chiffre, se repère très vite dans ce genre d’échange : les réponses hésitent, ou reviennent à « c’est l’outil qui l’a calculé comme ça ». Ce n’est pas une question de forme, c’est un signal direct sur la solidité du porteur, et il pèse autant que le document lui-même.
Un document généré par IA peut cocher toutes les cases de forme (plan en bonne et due forme, tableaux financiers propres, jargon correct) et être fragile sur chacun de ces cinq points, parce qu’aucun d’eux ne dépend de la qualité de rédaction. Ils dépendent de données réelles, et de la maîtrise du porteur sur son propre dossier, que l’outil n’a, structurellement, aucun moyen de vérifier ni de garantir.
C’est exactement pour ça qu’on challenge un projet avant qu’il n’arrive sur le bureau d’un banquier, et pas après un premier refus : questionner chacune de ces cinq faiblesses à froid, pendant qu’il est encore temps de corriger le dossier ou de revoir les hypothèses, plutôt que de le découvrir à ta place, en direct, face à quelqu’un qui décide s’il te prête de l’argent. C’est précisément l’objet du Crash Test Business : tu envoies ton dossier (business plan, étude de marché, projections), il est épluché avant le dépôt en banque, pas après.
Pourquoi ce n’est pas un problème d’outil, mais de vérification
Utiliser une IA pour gagner du temps sur la mise en forme d’un prévisionnel financier, structurer une étude de marché ou dégrossir un premier chiffrage : c’est un bon réflexe, à garder. Le confondre avec la garantie que ce dossier va convaincre un banquier, c’est une autre affaire.
Ce que l’IA fait bien, et qu’il faut garder
Trois usages où l’outil te fait gagner du temps sans rien promettre à ta place
Mise en forme du prévisionnel
Gagner du temps sur la présentation d’un prévisionnel reste un bon réflexe.
Structuration de l’étude de marché
Organiser et structurer une étude de marché, l’outil le fait vite et correctement.
Premier chiffrage
Dégrossir un premier chiffrage pour poser les ordres de grandeur.
La différence ne tient pas à la qualité du prompt ni à la sophistication de l’outil. Elle tient à un fait simple : une IA générative calcule à partir de ce qu’on lui donne, elle ne va jamais chercher, de son propre chef, à vérifier si ce que tu lui as donné est solide. C’est exactement le rôle qu’un regard humain, extérieur au projet, peut jouer avant que le dossier n’atterrisse sur un bureau de banquier plutôt qu’après un premier refus. Le détail complet de ce qu’une IA ne peut structurellement pas vérifier dans un projet est développé ici, et les questions qu’elle ne te posera jamais sont listées là.
Ce que ça change concrètement
Un business plan généré par IA n’est pas un problème en soi : c’est un point de départ correct pour structurer ta réflexion. Le point de bascule, c’est le moment où tu t’apprêtes à le déposer chez un banquier en pensant qu’il a déjà été « validé ». Ce mot ne veut rien dire tant qu’un regard humain n’a pas vérifié l’apport réel, la trésorerie mois par mois et la cohérence du profil, les trois points qu’aucun générateur ne peut auditer à ta place.
« Mon dossier est validé »
Le document est généré, structuré, complet. On pense qu’il est prêt à déposer chez le banquier.
Le mot ne veut rien dire
Tant qu’un regard humain n’a pas vérifié l’apport réel, la trésorerie mois par mois et la cohérence du profil.
Le test de viabilité gratuit en 10 questions est un bon point de départ pour repérer toi-même certains de ces angles morts avant d’aller plus loin. Et si tu préfères qu’on épluche ton dossier ensemble avant qu’il ne parte en banque, c’est par ici.
Questions fréquentes
Un business plan généré par IA peut-il convaincre une banque ?
Il peut structurer un dossier propre sur la forme, mais il ne vérifie jamais l’apport réel, la trésorerie mois par mois ni la cohérence entre le profil du porteur et le projet, les trois points qu’un banquier regarde en priorité.
Que valent les taux de « validation » annoncés par les générateurs de business plan par IA (parfois autour de 90 %) ?
Ce sont des chiffres auto-déclarés par les éditeurs de ces outils, sans méthodologie publiée (nombre de dossiers, définition exacte de « validé »). Ils ne sont vérifiables par personne d’autre que celui qui les publie.
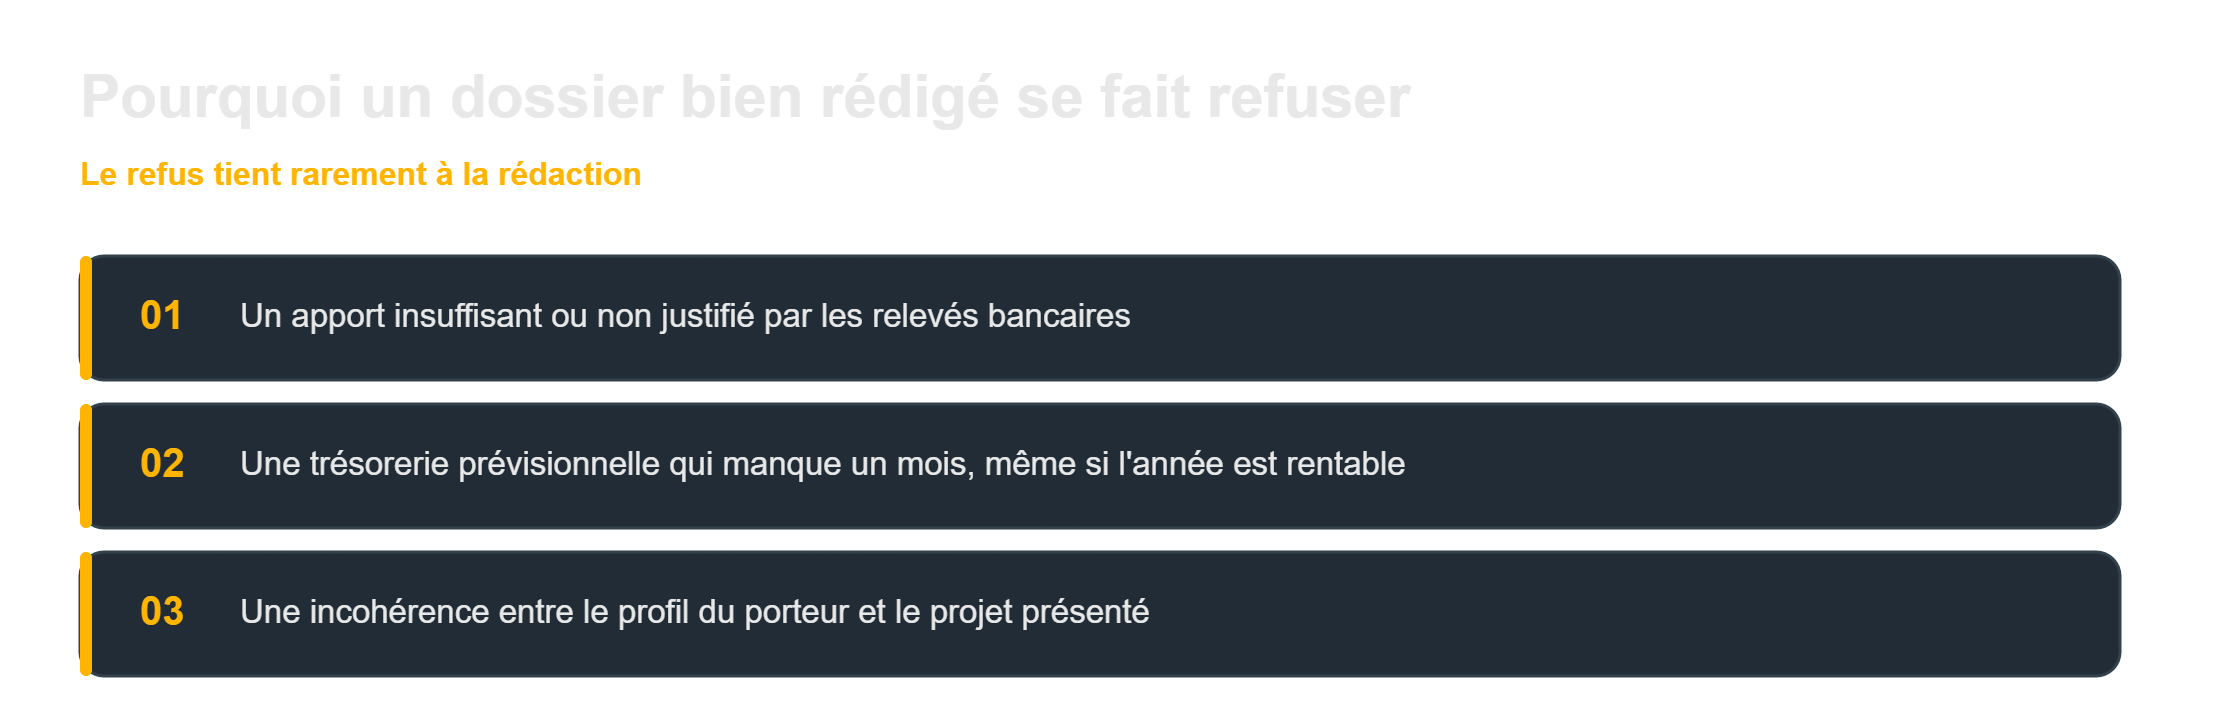
Pourquoi un business plan bien rédigé peut-il quand même être refusé par une banque ?
Parce que le refus tient rarement à la rédaction. Il tient le plus souvent à un apport insuffisant ou non justifié, une trésorerie prévisionnelle qui masque un trou en cours d’année, un profil du porteur qui ne colle pas avec le projet, ou à un porteur incapable de défendre à l’oral les chiffres d’un dossier qu’il n’a pas construit lui-même, des éléments qu’une IA générative ne peut ni vérifier ni garantir.
Faut-il arrêter d’utiliser l’IA pour préparer son business plan ?
Non. C’est utile pour structurer une première version et gagner du temps sur la mise en forme. Le problème n’est pas l’outil, c’est de le confondre avec une validation fiable avant de déposer le dossier en banque.
Quelle est l’alternative pour vérifier ce qu’une IA ne peut pas vérifier ?
Un diagnostic humain qui audite spécifiquement l’apport réel, la trésorerie mois par mois et la cohérence du profil du porteur avec le projet, avant le dépôt du dossier en banque.
Sources & références
- aidebusinessplan.com, page d’accueil consultée le 04/08/2026 (promesse de délai et taux de « 93 % de dossiers validés »)
- propulsebyca.fr, Faire un business plan avec l’IA : bonne ou mauvaise idée ?
Écrit par
Alexandre Cridelich
Fondateur de Mon Projet Viable · Consultant en viabilité de projet
Alexandre a appris dans les appels d'offres ce que beaucoup de dirigeants découvrent trop tard : une entreprise ne vaut pas ce qu'on espère, mais ce que les chiffres démontrent.
Tous les articles d'Alexandre →Vous êtes entrepreneur dans le Grand Est ?
Mon Projet Viable propose des audits de viabilité en 45 minutes pour les porteurs de projet de la région. Choisissez votre ville :
Ton projet ressemble à ça ?
Teste sa viabilité en 45 minutes. Un audit sans concession qui te dit la vérité, avant que le marché te la fasse payer.
Tester la viabilité de mon projet →