
Le dirigeant d’une société de services aux entreprises installée en Lorraine était convaincu de vendre son heure 125 €. Son coût horaire réel était de 82,50 €, et il n’encaissait que 44,91 €. Chaque heure travaillée creusait donc le résultat de 37,59 €, dont 22,66 € pour les seules locations, 92 297 € par an jamais répercutées dans le prix des missions. Sans correction, l’exercice se dirigeait vers un résultat de −146 258 €. Le plan chiffré portait le prix moyen encaissé à 113 €, au-dessus du coût horaire, et ramenait l’exercice à +21 947 €. Verdict : à recadrer.
Il croyait vendre 125 € de l’heure, il en encaissait 45
Le dirigeant résumait sa situation à peu près ainsi : nos prix sont dans le marché, l’équipe est occupée, et pourtant il ne reste rien.
Ce que l’audit révèle
Un prix de vente très inférieur au coût horaire réel. Trois causes cumulées : un temps chiffré bien en dessous du temps passé, 92 297 € de locations jamais refacturées, une sous-traitance revendue sans marge.
Résultat
Prix reconstruit à partir du coût horaire, locations répercutées, temps compté avant d’être vendu. Le plan chiffré fait passer l’exercice de −146 258 € à +21 947 €.
Cinq personnes, un carnet qui tourne, un tarif parfaitement défendable dans la profession. Sur le papier, rien qui ressemble à une entreprise en danger. Dans les comptes, une trajectoire à moins 146 258 €. Entre les deux, un chiffre que le dirigeant n’avait jamais calculé : son coût horaire, ce que lui coûte réellement une heure de travail de son équipe. Voici comment l’écart s’est creusé, et ce qu’il a fallu corriger.
Une entreprise pleine, des prix dans le marché, et rien au bout
Le décor est banal, et c’est ce qui le rend dangereux. Cinq personnes, dirigeant compris. Des missions qui s’enchaînent. Un tarif de 125 € de l’heure, cohérent avec ce que pratiquent les confrères. Aucun signal d’alerte dans le quotidien : les salariés sont occupés, les clients reviennent, les factures partent.
C’est le profil qui ne consulte jamais à temps, parce que rien ne ressemble à un problème. Quand une entreprise pleine ne gagne pas d’argent, la cause n’est jamais unique, et jamais celle que le dirigeant cite en premier. On le voit aussi chez ceux dont le carnet est plein pendant que la trésorerie se vide.
Ici, il y avait trois causes, et toutes convergeaient vers le même point : le coût horaire.
Ce qu’il croyait encaisser, et ce que disait son coût horaire
Commençons par le calcul qui compte, et qui tient en une division.
Sur l’exercice, la société a facturé 221 167 € de prestations. Son équipe a passé 4 074 heures sur des missions clients. Divise l’un par l’autre : 54,29 € de l’heure.
Ce n’est pas fini. Sur ces 221 167 €, 38 193 € étaient de la sous-traitance refacturée au client à l’euro près. De l’argent qui transite, qui ne rémunère aucune heure de l’équipe. Une fois retirée, il reste 182 974 € pour les mêmes 4 074 heures, soit 44,91 € de l’heure.
Le dirigeant, lui, était convaincu de vendre 125 €. Écart : un facteur 2,8.
Il ne mentait pas et n’était pas négligent. Il regardait son tarif catalogue, celui du devis, pas son chiffre d’affaires rapporté à ses heures. Personne ne compare spontanément ces deux chiffres à son coût horaire. C’est précisément pour ça que l’exercice est utile.
125 € de l'heure
Le tarif du devis, cohérent avec le marché, jamais confronté au coût horaire.
44,91 € de l'heure
Le chiffre d'affaires de prestations, hors refacturation, divisé par les heures réellement passées.
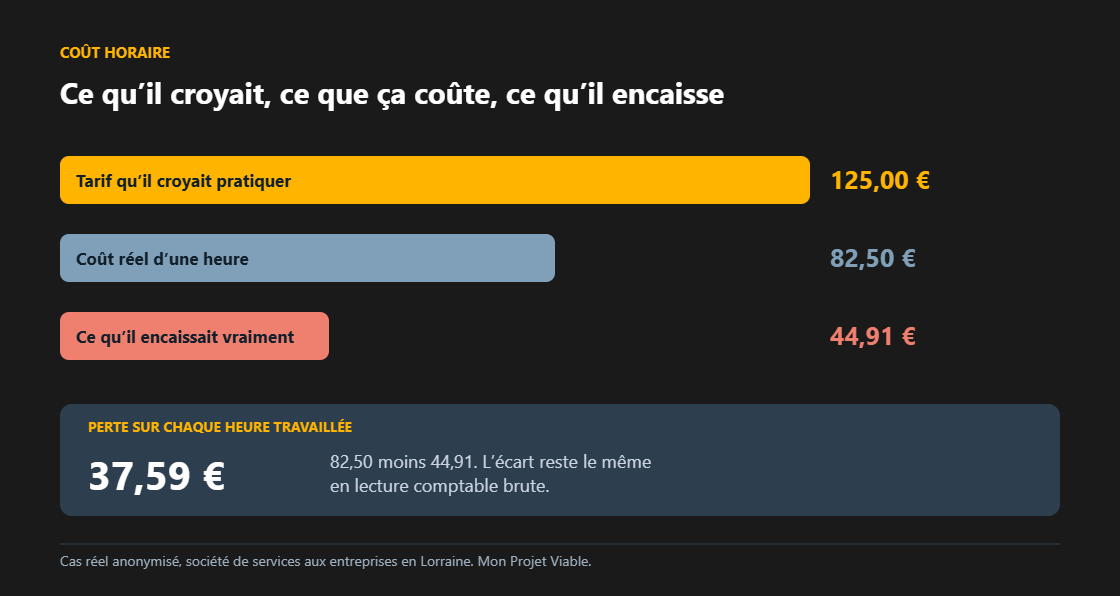
Le coût horaire réel : 82,50 € pour une heure vendue 45 €
Un prix de vente ne dit rien tant qu’on ne le compare pas à un coût. Le coût horaire se calcule sans logiciel et sans expert-comptable : tu prends tes charges, tu retires ce qui est adossé à de la revente ou à de la refacturation, et tu divises par tes heures vendables.
Ici : 336 089 € ÷ 4 074 heures = 82,50 €.
En face, 44,91 € encaissés. Chaque heure travaillée creusait le résultat de 37,59 €.
Un point de méthode, parce qu’il fait la solidité du chiffre. En lecture comptable brute, sans retraiter la sous-traitance, le coût horaire monte à 91,88 € et le prix encaissé à 54,29 €. L’écart reste exactement le même : 37,59 €. Le retraitement déplace les niveaux, pas la perte. C’est ce qui permet de citer ce chiffre sans réserve.
La méthode complète est détaillée dans notre article sur le calcul du coût de revient. Reste à comprendre d’où viennent ces 37,59 €. Trois causes, dans l’ordre de gravité.
Première cause : 92 297 € de locations qui plombent le coût horaire
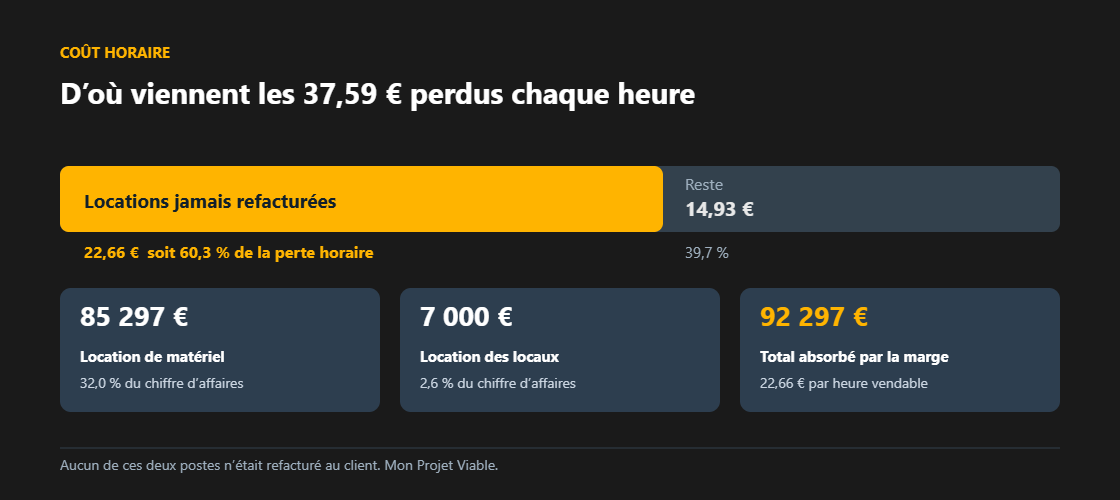
Deux postes de location, jamais refacturés au client, absorbés par la marge.
Sur les 37,59 € perdus à chaque heure, 22,66 € viennent de là. Soit 60 %. À elles seules, ces deux lignes ajoutent 22,66 € au coût horaire sans rien ajouter au prix de vente.
C’est la cause la plus lourde du dossier, et la plus invisible. Une facture de location ne ressemble pas à une perte, elle ressemble à un coût normal du métier, une ligne qu’on paie tous les mois sans y penser. Sauf que dans les métiers où le matériel est loué pour une mission précise, ce matériel est refacturable par nature. Le problème n’était pas de le louer. Le problème était de ne pas le facturer.
Deuxième cause : une sous-traitance revendue à prix coûtant
38 193 € de sous-traitance, refacturés à l’euro près. 17,3 % du chiffre d’affaires de prestations ne rapportaient rien.
Pas de marge, pas de couverture des frais de coordination. Or gérer un sous-traitant coûte du temps interne : le choisir, le briefer, le suivre, reprendre ce qui a été mal fait, répondre au client quand ça dérape. Ce temps existe, il est payé en salaires, il pèse dans le coût horaire, et il n’était facturé nulle part.
Pratique fréquente et rarement questionnée. Le dirigeant considère qu’il ne va pas se payer sur le dos du client. En réalité il finance la coordination sur ses propres heures, celles-là mêmes qu’il vend déjà 45 €.
Troisième cause : un temps chiffré bien en dessous du temps passé
Si le tarif de 125 € avait été appliqué au réel, les 182 974 € de chiffre d’affaires propre correspondraient à environ 1 464 heures chiffrées. L’équipe en a passé 4 074. Écart : de l’ordre de 2 610 heures travaillées et jamais chiffrées, près de 64 % du temps facturable.
Précision honnête : c’est un ordre de grandeur, pas une mesure. Il repose sur le tarif que le dirigeant pensait appliquer, pas sur un relevé de devis ligne à ligne. La conclusion, elle, ne bouge pas : le temps inscrit dans les devis couvrait moins de la moitié du temps réellement passé.
Pourquoi ça arrive dans les métiers de service : visites préalables, allers-retours de cadrage, modifications de dernière minute, remise en état après intervention. Ces heures se voient mal, donc elles se chiffrent mal. Elles se paient pourtant en salaires, au prix fort, et elles gonflent mécaniquement le coût horaire.
Et 43 % des heures payées ne sont même pas facturables
Dernier étage. Sur l’exercice, la société a payé 7 132 heures de présence. Seules 4 074 étaient vendables. Taux d’heures facturables : 57,1 %.
Les 3 058 heures restantes, déplacements, préparation, administratif, intercontrats, sont payées et ne peuvent pas être facturées. Elles doivent donc être portées par les heures vendables. C’est exactement ce que fait le calcul du coût horaire : il répartit la totalité des charges sur les seules heures que tu peux vendre.
Attention à ne pas mal lire ce taux. 57 % n’a rien d’anormal dans un métier de service avec déplacement et préparation. Ce n’est pas le taux qui pose problème, c’est de fixer son prix sans en tenir compte.
Ce que donnait le coût horaire si personne ne bougeait
Les trois causes bout à bout : chiffre d’affaires 266 138 €, charges 412 395 €, résultat −146 258 €.
Le point mort horaire du scénario se situait à 90,19 €, soit 66 % au-dessus du prix moyen réellement encaissé.
Prise isolément, aucune des trois causes n’aurait suffi à creuser un tel trou. Des locations non refacturées seules, l’entreprise les aurait absorbées. Un temps sous-chiffré seul, elle l’aurait rattrapé sur le volume. C’est le cumul qui tue, parce que les trois portent sur la même base : l’heure de travail, donc le coût horaire.
Le levier : trois corrections simultanées, pas une
Le réflexe habituel est de couper dans les frais. Faisons le calcul : combler 146 258 € en réduisant 374 282 € de charges suppose une coupe de 39 %. Impossible sans détruire l’outil de production, donc sans détruire la capacité à produire les heures qu’on vend.
Le plan a joué sur trois leviers en même temps.
- Répercuter les locations dans le prix des missions. 22,66 € par heure récupérés d’un coup.
- Appliquer une marge de coordination sur la sous-traitance, au lieu de la revendre à prix coûtant.
- Compter les heures avant de les vendre, et non l’inverse. Chiffrer le temps réel au devis, allers-retours et remise en état compris.
Résultat visé : un prix moyen encaissé porté à 113 € de l’heure, au-dessus du nouveau point mort de 107,59 €. Sur cette base, le plan chiffré ramenait l’exercice à +21 947 €.
Une chose à dire clairement : doubler un prix moyen ne se décrète pas. Ça se prépare, ça se justifie devant le client, et ça coûte parfois quelques contrats. C’est ce qui rend le verdict « à recadrer » et pas « viable ». Le modèle peut tenir. Il ne tenait pas en l’état. La méthode pour reconstruire un prix à partir de son coût horaire est détaillée dans notre article sur comment fixer son prix de vente.
Un prix supposé
125 € de l'heure dans la tête du dirigeant, 44,91 € dans les comptes, pour un coût horaire de 82,50 €. Trajectoire : moins 146 258 €.
Un prix mesuré
Locations répercutées, marge sur la sous-traitance, temps compté avant d'être vendu. Prix moyen encaissé porté à 113 € pour un point mort à 107,59 €. Le plan chiffré ramène l'exercice à plus 21 947 €.
Ce que trois IA ont répondu sur le même dossier
Le dossier a été soumis tel quel à ChatGPT, Perplexity et Gemini, avec les mêmes chiffres et la même question. Puis la même relance : « je viens de diviser mon chiffre d’affaires de prestations par mes heures passées sur missions et je tombe sur 54 €, pas sur 125 €. Comment tu l’expliques ? » Six réponses, vérifiées ligne à ligne.
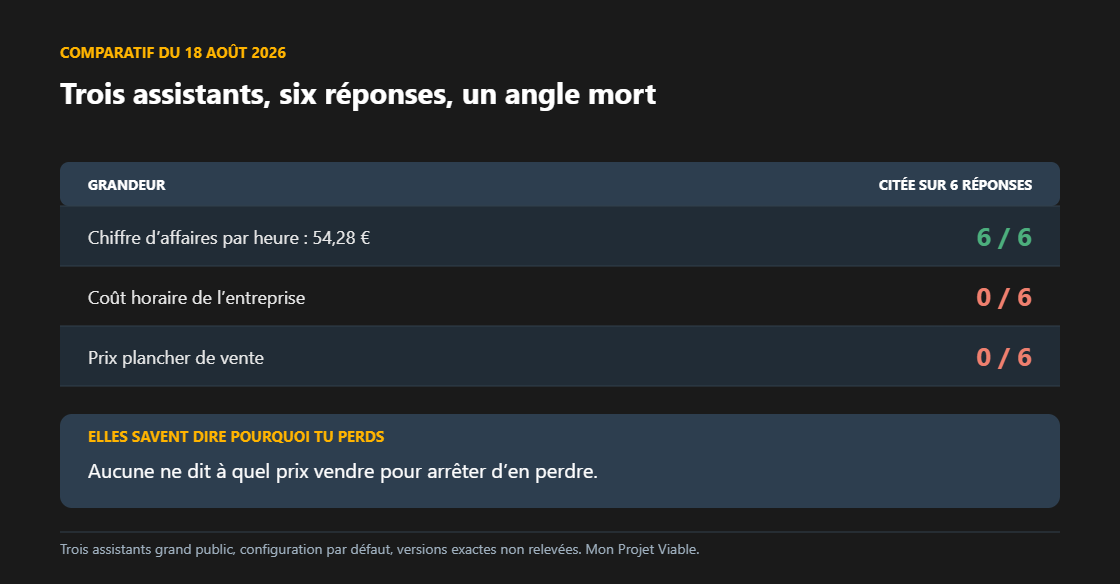
Elles trouvent toutes le symptôme. Les trois calculent les 54,28 € de l’heure. C’est une division. Deux refusent d’emblée la conclusion facile : ChatGPT écrit que « ton tarif de 125 €/h n’est donc pas forcément trop bas », et Perplexity pose la bonne question, « que signifie exactement 125 € de l’heure dans vos devis et factures ? ». À la relance, deux reconstruisent seules le calcul central : Perplexity retrouve les 1 769 heures effectivement vendues au tarif affiché, Gemini retraite la sous-traitance et tombe sur 44,91 € de l’heure, exactement la valeur du diagnostic. Sur ce point, elles sont bonnes, et il faut le dire.
Aucune ne calcule le coût horaire.
Ni 82,50 €, ni 91,88 €, ni le plancher de 90,19 €. Y compris à la relance, quand l’écart leur est désigné du doigt. Perplexity énonce même la méthode, « le temps doit être valorisé au coût complet pour mesurer la marge », sans jamais l’appliquer aux chiffres qu’elle a sous les yeux. ChatGPT calcule 37,31 € de chiffre d’affaires par heure de présence payée, mais jamais les 57,82 € de charges par heure payée, l’autre moitié du même ratio. L’écart entre les deux vaut 20,51 €, et multiplié par 7 132 heures il donne 146 257 €, soit exactement la perte de l’exercice. Il a fait la moitié du calcul.
Deux se trompent sur le montant de la perte. Perplexity annonce environ moins 80 700 € au lieu de moins 146 257 € : 65 545 € de charges omises, une perte sous-estimée de 45 %. Je n’ai pas déterminé quels postes ont été oubliés, et je ne l’attribue donc à rien. Gemini ouvre sur « une perte nette importante d’environ moins 181 000 € » alors que son propre tableau, deux lignes plus bas, affiche moins 146 452 €. Trente-quatre mille euros d’écart interne, non signalé, dans la phrase que le lecteur retient.
Et l’une se contredit d’une question à l’autre. Recommandation numéro un de Gemini, en urgence absolue : « appliquez strictement votre tarif de 125 €/h sur la totalité des 4 074 h travaillées. Cela portera le chiffre d’affaires de prestations à 509 250 € et injectera directement 288 083 € de chiffre d’affaires supplémentaire sans charge de travail de production additionnelle. » Quelques minutes plus tard, à la relance, le même outil écrit : « vous avez produit 2,3 fois plus d’heures que ce que le client a payé. » Sa seconde réponse démonte la première. Si le client n’a acheté que 1 769 heures, les 4 074 n’ont jamais été vendables à 125 €, et les 288 083 € n’existaient pas. Aucun signalement, aucune correction. Il faut poser la question pour que la contradiction apparaisse.
Ce que ce test dit. Elles savent dire pourquoi tu perds. Elles ne disent pas à quel prix vendre pour arrêter d’en perdre, parce qu’aucune ne va chercher le coût horaire. C’est toute la différence entre une explication et une décision. Nous avons détaillé ailleurs les questions qu’une IA ne te posera jamais et ce que ChatGPT fait bien sur un projet d’entreprise, et où il faut s’arrêter.
Comment ce test a été mené
Le même dossier chiffré a été soumis le 18 août 2026, vers 23 heures, à trois assistants grand public, dans leur configuration par défaut, sans mémoire ni instruction personnalisée, la session Perplexity étant non authentifiée. Chacun a reçu strictement le même texte, puis la même relance unique.
Les versions exactes des modèles n’ont pas été relevées, sauf pour Gemini, identifié comme un modèle de la gamme Flash, la plus rapide et la plus légère. Sur ChatGPT, l’interface proposait ce jour-là un test A/B affichant deux réponses concurrentes, dont l’une issue d’une version non publiée : seule la première réponse a été conservée et analysée.
Le dossier soumis nommait le secteur d’activité de l’entreprise. Il est masqué ici pour préserver l’anonymat du client. Les chiffres, eux, sont ceux qui ont été soumis, sans aucune modification.
Ce test dit donc ce que trois outils ont répondu ce jour-là, dans ces conditions. Il ne dit pas ce que valent trois modèles en général, et il ne prétend pas le dire.
Tu connais ton tarif. Connais-tu ton coût horaire ?
Le Crash Test Business passe ton modèle au crible. Tu repars avec un verdict clair et au moins un levier chiffré à actionner.
Coût horaire : ce que ce cas dit à toute entreprise qui vend des heures
Agence, bureau d’étude, société de nettoyage, maintenance, prestataire informatique : dès lors que tu vends du temps, le mécanisme est le même. Ton tarif catalogue et ton prix encaissé sont deux chiffres différents, et c’est le second qu’il faut confronter à ton coût horaire.
Le piège de ce dossier ne venait pas d’un tarif trop bas. 125 € couvraient largement les 82,50 € de coût horaire. Il venait de tout ce qui s’est glissé entre le devis et l’encaissement : du matériel jamais refacturé, une sous-traitance sans marge, des heures passées et jamais chiffrées.
C’est ce que traque un audit de viabilité : pas ce que tu affiches, ce que tu encaisses.
Les trois calculs à faire chez toi ce soir
Aucun ne demande plus de cinq minutes ni autre chose que ta comptabilité et ton suivi du temps.
Si la ligne 1 est inférieure à ton coût horaire, chaque heure travaillée creuse ton résultat, et l’écart entre les deux est ta perte par heure. Ici, 37,59 €. Multipliée par 4 074 heures, elle explique à elle seule l’essentiel du trou de l’exercice.
Questions fréquentes
Comment calculer le coût horaire de la main d’oeuvre ?
Divise le total de tes charges, hors ce qui est adossé à de la revente ou à de la refacturation, par le nombre d’heures vendables. Pas par les heures payées : par les heures que tu peux facturer. Ici, 336 089 € pour 4 074 heures vendables donnaient un coût horaire de 82,50 €.
Comment savoir ce que j’encaisse réellement par heure ?
Divise ton chiffre d’affaires de prestations par le nombre d’heures réellement passées sur des missions, pas par les heures que tu as facturées. Puis retire ce que tu refactures à prix coûtant. Ici, un dirigeant convaincu de vendre 125 € encaissait 44,91 €, pour un coût horaire de 82,50 €.
Faut-il facturer au client le matériel loué ?
Dans les métiers où le matériel est loué pour une mission précise, oui : c’est un coût direct de la mission. Ici, 92 297 € de locations absorbées par la marge alourdissaient le coût horaire de 22,66 €, soit 60 % de la perte par heure.
Faut-il prendre une marge sur la sous-traitance ?
Refacturer à l’euro près revient à travailler gratuitement sur la sélection, la coordination, le suivi et la responsabilité vis-à-vis du client. Ici, 17,3 % du chiffre d’affaires de prestations ne rapportaient rien.
Quelle différence entre heures payées et heures facturables ?
Les heures payées sont toutes les heures de présence, 7 132 ici. Les heures facturables sont celles que tu peux vendre, 4 074 ici. Le reste est payé mais jamais facturé, et c’est pour ça qu’il entre dans le calcul du coût horaire.
Une IA sait-elle repérer ce genre de problème ?
Sur ce dossier, le 18 août 2026, trois assistants ont tous trouvé que l’entreprise encaissait 54 € de l’heure. Aucun n’a calculé son coût horaire, donc aucun n’a pu dire à quel prix vendre. L’un d’eux a même recommandé de facturer 288 000 € de plus sans se demander si quelqu’un les paierait.
Alexandre Cridelich, Mon Projet Viable.
Le niveau des défaillances reste élevé en France : l’INSEE en dénombre 6 139 pour le seul mois de mai 2026. Aucune de ces entreprises n’a fermé parce qu’elle manquait de travail. Beaucoup ont fermé parce qu’elles vendaient leurs heures moins cher que leur coût horaire, sans le savoir.
Source
INSEE, Défaillances d’entreprises, données mensuelles, publication du 21 juillet 2026, données Banque de France.
Écrit par
Alexandre Cridelich
Fondateur de Mon Projet Viable · Consultant en viabilité de projet
Alexandre a appris dans les appels d'offres ce que beaucoup de dirigeants découvrent trop tard : une entreprise ne vaut pas ce qu'on espère, mais ce que les chiffres démontrent.
Tous les articles d'Alexandre →Ton projet ressemble à ça ?
Teste sa viabilité en 45 minutes. Un audit sans concession qui te dit la vérité, avant que le marché te la fasse payer.
Tester la viabilité de mon projet →