

Si tu es salarié au Luxembourg et que tu crées une activité indépendante en France, ta sécurité sociale reste luxembourgeoise pour l’ensemble de tes revenus. Tes cotisations ne se calculent donc pas sur le barème micro français, mais sur les taux du CCSS appliqués à ton revenu professionnel cumulé. Le vrai danger n’est pas le montant, c’est le décalage : les premières cotisations sont provisoires, et la régularisation arrive un à deux ans plus tard. Côté fiscal, les règles ne suivent pas celles du social, ce qui ajoute une deuxième source d’erreur. Avant de créer quoi que ce soit, pose tes chiffres réels plutôt qu’un prévisionnel bâti sur les mauvais taux.
Tu bosses au Luxembourg, tu résides en France, et tu veux lancer une activité en France à côté. Sur le papier, tu te dis : micro-entreprise, cotisations légères sur le chiffre d’affaires, c’est simple. C’est là que ça dérape. Pas sur la création, sur les chiffres.
Micro-entreprise, cotisations légères
Sur le papier, ça semble simple : une micro-entreprise en France avec des cotisations légères calculées sur le chiffre d’affaires.
C’est le salariat luxembourgeois qui décide
Ta sécurité sociale reste luxembourgeoise pour les deux activités. Le règlement européen 883/2004 impose de cotiser dans un seul pays, sur la totalité de tes revenus, et quand tu cumules salariat et indépendance dans deux États différents, c’est le salariat qui décide.
Salarié au Luxembourg : une seule sécu, et c’est le salariat qui gagne
Quand tu es salarié au Luxembourg et que tu crées une activité indépendante en France, ta sécurité sociale reste luxembourgeoise pour les deux activités. Le règlement européen 883/2004 pose une règle sans appel : tu ne peux être affilié qu’à un seul pays, et tu cotises dans ce pays sur la totalité de tes revenus. Quand tu cumules un emploi salarié et une activité indépendante dans deux États différents, c’est le salariat qui décide. Le fait que ton entreprise soit immatriculée en France n’y change rien : tu relèves du Centre Commun de la Sécurité Sociale luxembourgeois, le CCSS.
Le piège qui fausse le prévisionnel du salarié au Luxembourg
Le piège classique, c’est de bâtir ton prévisionnel avec les cotisations micro françaises, environ 22 % du chiffre d’affaires prélevés par l’URSSAF. Ce calcul est faux dans ta situation. Comme tu n’es pas affilié en France, tes cotisations sont calculées et versées au Luxembourg, selon les règles luxembourgeoises, sur l’ensemble de tes revenus d’activité. La base n’est pas la même, le taux non plus, le calendrier non plus. Un prévisionnel construit sur le modèle micro classique peut être faux de plusieurs milliers d’euros par an. Or un prévisionnel faux, c’est un projet qu’on croit viable alors qu’il ne l’est pas. Avant de te lancer, mieux vaut savoir calculer ton vrai seuil de rentabilité et construire un prévisionnel financier qui tient la route.
Salarié au Luxembourg : combien tu vas vraiment cotiser
Tant que tu n’as pas ce chiffre, tu n’as pas un prévisionnel, tu as une intention. Voilà la mécanique réelle, celle qui s’appliquera à toi.
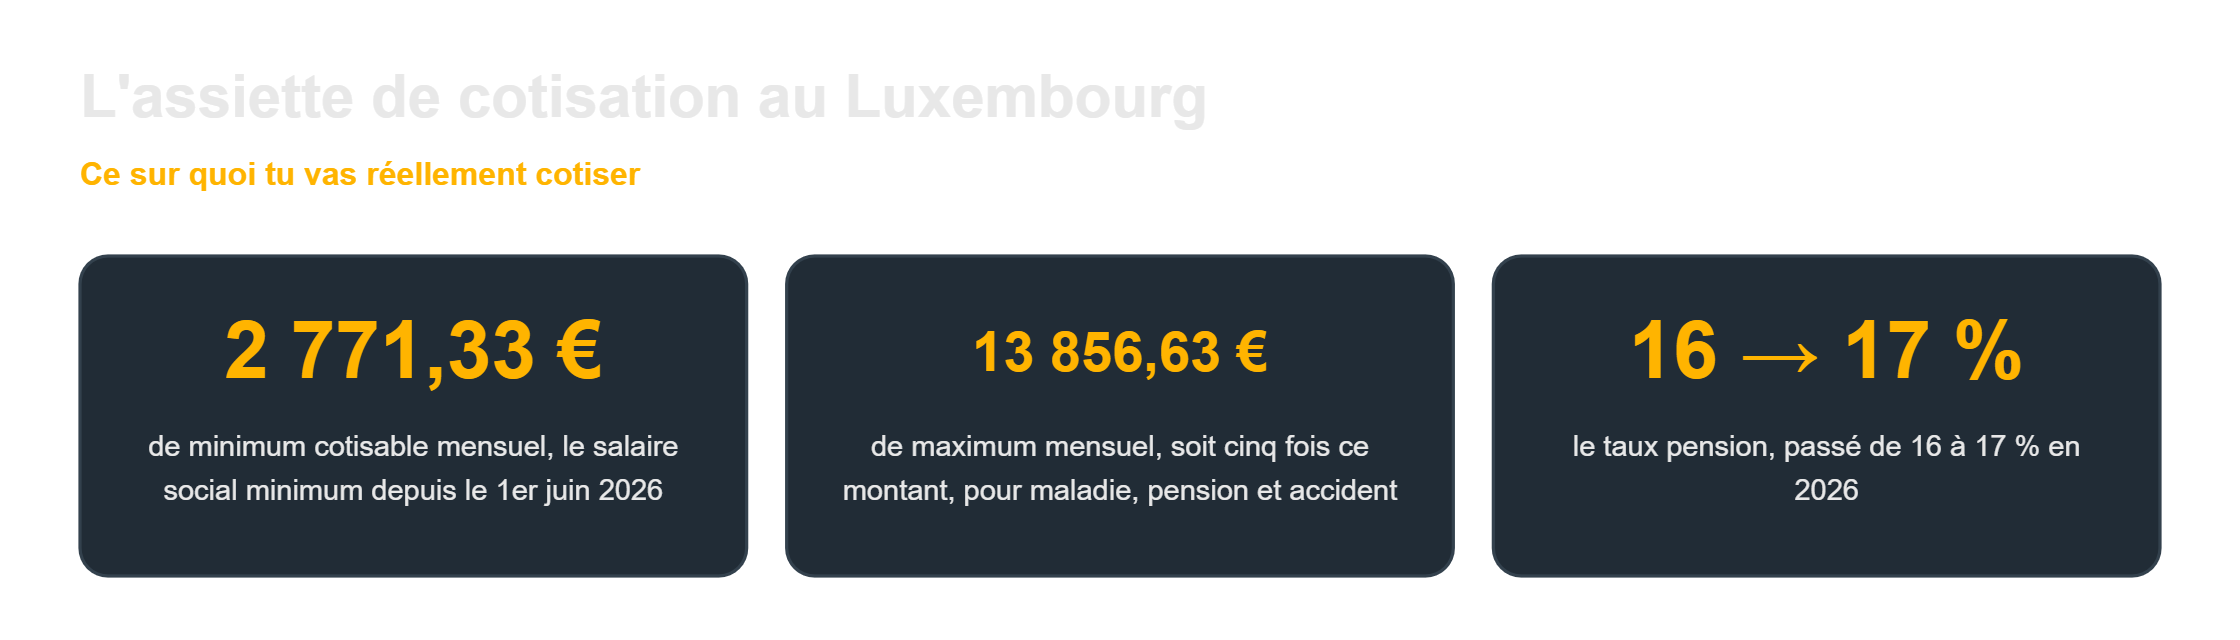
Un indépendant affilié au Luxembourg cotise obligatoirement à quatre branches : maladie, pension, accident et dépendance. L’adhésion à la Mutualité des employeurs, elle, reste un choix. Les taux publiés par le CCSS pour 2026 sont les suivants : maladie soins de santé 5,60 %, maladie prestations en espèces 0,50 %, dépendance 1,40 %, pension 17 %, accident 0,65 % modulé par un facteur bonus-malus, santé au travail 0,14 %. Le point à retenir : le taux pension est passé de 16 % à 17 % en 2026. Si ton prévisionnel date de l’an dernier, il est déjà décalé.
L’assiette, c’est ton revenu professionnel. Et la règle du CCSS ne laisse aucune place à l’interprétation : en cas d’exercice de plusieurs activités, c’est le cumul de tous les revenus professionnels qui est soumis à cotisation. Ton salaire luxembourgeois et le bénéfice de ton activité française ne sont pas deux tuyaux séparés. Ils s’additionnent.
Cette assiette a un plancher et un plafond. Le minimum cotisable correspond au salaire social minimum mensuel, soit 2 771,33 € depuis le 1er juin 2026. Le maximum est fixé à cinq fois ce montant, soit 13 856,63 € par mois, pour les risques maladie, pension et accident. La contribution dépendance, elle, ne connaît ni minimum ni maximum.
Traduction pour ton tableur : si ton salaire luxembourgeois te place déjà près du plafond, le coût social du prochain euro de bénéfice indépendant ne ressemble pas du tout à ce que tu as anticipé. Et si tu es loin en dessous, tu peux cotiser sur le minimum même un mois où tu n’as rien facturé. Dans les deux cas, le taux moyen que tu as saisi une fois pour toutes est faux.
Le décalage de trésorerie qu’on n’annonce jamais au salarié au Luxembourg
C’est le point qui fait le plus de dégâts, et il ne porte pas sur le montant des cotisations. Il porte sur le moment où tu les paies.
À la première affiliation, le CCSS calcule des cotisations provisoires. Quand l’activité indépendante est complémentaire à une activité salariée, ce provisoire est établi sur un tiers du salaire social minimum. Autrement dit : au démarrage, tu paies peu. Beaucoup y lisent une bonne nouvelle. C’est un différé.
Ton revenu réel n’est établi qu’après l’émission de ton bulletin d’impôt par l’Administration des contributions directes luxembourgeoise. À ce moment seulement, les cotisations définitives sont calculées et le solde tombe. Le CCSS le dit lui-même sans détour : il est essentiel d’adapter ton revenu provisoire dès que tu es en mesure de l’estimer, précisément pour éviter un appel de cotisations trop important.
Concrètement, tu peux passer douze à vingt-quatre mois à te croire rentable, puis recevoir une régularisation qui absorbe la trésorerie que tu comptais réinvestir. Un projet qui n’a pas provisionné ce décalage n’est pas un projet fragile, c’est un projet avec une date de rupture.
Deux réflexes, donc. Adapter ton revenu provisoire auprès du CCSS dès que tes premiers mois te donnent de la visibilité. Et mettre l’écart de côté chaque mois, sur un compte séparé, comme une charge et non comme un bénéfice. Si tu ne sais pas encore modéliser ça, commence par faire un plan de trésorerie prévisionnel.
Dernier point, souvent ignoré : si le cumul de tes activités fait dépasser le plafond cotisable, tu peux demander le remboursement d’une partie de tes cotisations. Personne ne le fera à ta place.
Social au Luxembourg, impôt partagé : ne confonds pas les deux
Ton affiliation sociale et ton impôt ne suivent pas les mêmes règles, et c’est la deuxième source d’erreur. Côté social : Luxembourg, point. Côté fiscal : les revenus de ton activité indépendante exercée en France sont imposables en France, ton salaire luxembourgeois reste imposé au Luxembourg, et en tant que résident français tu déclares l’ensemble en France, avec un mécanisme de crédit d’impôt ou de taux effectif pour éviter la double imposition. Deux logiques, deux pays, deux calendriers. Les mélanger, c’est se tromper dans les deux sens.
Salarié au Luxembourg : les démarches à ne pas rater
Un point d’ordre avant la liste, parce qu’il est presque toujours inversé. Tu résides en France : c’est donc l’organisme compétent de ton pays de résidence qui détermine quelle législation sociale t’est applicable, pas le Luxembourg. Si la législation luxembourgeoise est désignée, c’est alors le CCSS qui délivre le certificat A1. Tu ne demandes pas ton A1 au Luxembourg en partant de zéro, tu déclenches la procédure depuis la France.
- Demander le certificat A1, le document qui atteste que ta législation sociale est luxembourgeoise. C’est lui qui t’évite de cotiser en double.
- Prévenir l’URSSAF, dès la création de ton activité française, que tu es affilié à l’étranger au titre de ton emploi salarié.
- Récupérer le formulaire S1 pour continuer à te faire soigner et te faire rembourser en France.
- Déclarer ta pluriactivité auprès du CCSS luxembourgeois.
Une situation qui revient souvent
Prends le cas d’une salariée au Kirchberg, domiciliée en Moselle, qui veut lancer une activité de conseil en France le soir et le week-end. Elle vise un complément de revenu net, calcule ses cotisations façon micro, et trouve son projet rentable dès le premier trimestre. En réalité, ses cotisations sont luxembourgeoises et assises sur l’ensemble de ses revenus : le complément net qu’elle imaginait fond, et le seuil à partir duquel l’activité vaut vraiment le coup est bien plus haut qu’elle ne le pensait. Rien d’insurmontable, mais tout dépend de l’endroit où tu poses tes hypothèses.
Ce cas est fréquent en Moselle nord et à Thionville, où de nombreux frontaliers envisagent de créer leur entreprise en France tout en conservant leur emploi luxembourgeois. La fiscalité et les cotisations sociales dans ce cas précis méritent une analyse approfondie avant tout lancement.
Si ton activité reste petite, deux portes existent, et ce n’est pas une bonne nouvelle
Le régime luxembourgeois prévoit deux situations dans lesquelles tu ne cotises pas, ou presque pas.
- La dispense pour revenu insignifiant. Un indépendant dont le revenu professionnel annuel ne dépasse pas le tiers du salaire social minimum peut demander à être dispensé d’affiliation. Le CCSS met un formulaire dédié à disposition. La contrepartie est totale : cette activité ne t’ouvre alors aucune couverture, ni maladie, ni pension, ni accident.
- L’activité occasionnelle et non habituelle. Pour une durée annuelle inférieure ou égale à trois mois, elle reste obligatoirement soumise à l’assurance accident, mais elle est dispensée des assurances maladie-maternité et pension.
Lis bien ce que ça veut dire. Ces deux portes ne sont pas des optimisations, ce sont des constats de taille. Si ton projet tient entièrement dans la dispense pour revenu insignifiant, tu n’as pas créé une entreprise, tu as créé un revenu d’appoint. Ce n’est pas un échec en soi, mais ça n’a ni le même prévisionnel, ni le même risque, ni la même décision derrière. Le vrai problème commence quand quelqu’un construit un business plan de vraie entreprise avec les cotisations d’un revenu d’appoint.
Salarié au Luxembourg : les trois chiffres à poser avant de créer quoi que ce soit
- Ton assiette cumulée réelle. Salaire brut luxembourgeois plus bénéfice prévisionnel de l’activité française. C’est elle qui détermine tes cotisations, pas le chiffre d’affaires de ton activité prise isolément.
- Ton coût social marginal. Ce que le prochain euro de bénéfice indépendant te coûte réellement, une fois empilé au-dessus de ton salaire dans l’assiette, plancher et plafond appliqués. C’est ce chiffre-là, pas un taux moyen, qui décide si l’activité vaut le coup.
- Ton point de bascule. Le niveau de bénéfice à partir duquel l’activité te rapporte plus qu’elle ne te coûte en temps, en cotisations et en risque. Tant qu’il n’est pas posé, tu n’as pas un projet, tu as une envie.
Ces trois chiffres, tu peux les calculer seul. Ce qui est plus difficile, c’est de les regarder ensuite sans les arranger.
Avant de te lancer, fais tester tes chiffres
La création, tu peux la faire seul. Ce qui te met en danger, ce n’est pas la paperasse, c’est un prévisionnel bâti sur les mauvaises hypothèses sociales et fiscales. C’est exactement ce qu’un audit de viabilité vérifie : est-ce que tes chiffres tiennent une fois les vraies règles appliquées. Les détails de ton affiliation se confirment avec le CCSS, l’URSSAF ou un spécialiste de la mobilité sociale. La viabilité de ton projet, elle, se teste avant de t’engager. Pour ça, commence par comprendre ce qu’est un projet viable et comment calculer ton seuil de rentabilité avant de lancer. Si tu veux un regard extérieur sur tes chiffres, réserve un premier appel.
Salarié au Luxembourg : les erreurs de calcul les plus fréquentes
Les projets qui déraillent ne déraillent pas sur la réglementation, ils déraillent sur l’arithmétique. Voici les quatre erreurs qui reviennent le plus souvent quand un salarié au Luxembourg construit son prévisionnel côté français.
Compter son salaire luxembourgeois comme un filet de sécurité illimité. Il sécurise le foyer, c’est vrai, et c’est un avantage réel par rapport à quelqu’un qui se lance sans revenu. Mais il ne finance pas l’activité. Beaucoup sous-dimensionnent leur trésorerie de départ pour cette raison, en se disant que le salaire absorbera les creux. Il absorbe les creux du foyer, pas ceux de l’entreprise.
Oublier que le calendrier des deux pays n’est pas le même. Un salarié au Luxembourg qui crée en France se retrouve avec deux systèmes qui ne se parlent pas, chacun avec ses échéances et ses délais de traitement. Le décalage n’est pas un détail administratif, il se traduit en semaines pendant lesquelles il faut avancer l’argent.
Raisonner en net perçu au lieu de raisonner en coût complet. Comparer ce que rapporte une heure de salariat au Luxembourg et une heure d’activité indépendante en France n’a de sens qu’à charges comparables. Tant que le calcul se fait sur le net qui tombe sur le compte, il flatte systématiquement le salariat et décourage à tort.
Sous-estimer le temps disponible. C’est l’erreur la moins visible et la plus fréquente. Un salarié au Luxembourg additionne souvent un temps plein, du trajet quotidien et une activité en développement. Le prévisionnel tient sur le papier, il ne tient pas sur l’agenda. Poser honnêtement le nombre d’heures réellement disponibles chaque semaine évite de construire un modèle qui suppose une personne qui n’existe pas.
Ces quatre erreurs ont un point commun : elles viennent d’un excès de confiance légitime. Être salarié au Luxembourg place effectivement dans une position plus confortable que la moyenne des créateurs. Le risque n’est pas de manquer d’argent au démarrage, il est de ne pas mesurer ce que coûte réellement l’activité parce que le confort masque les signaux. C’est aussi pour ça que ces projets peuvent tenir plusieurs années sans jamais devenir rentables : rien n’oblige à regarder.
La bonne pratique tient en une phrase. Traite l’activité française comme si le salaire luxembourgeois n’existait pas, puis regarde ce que ça donne. Si elle tient dans cet exercice, tu as un projet. Si elle ne tient que grâce au salaire, tu as un complément de revenu, ce qui est parfaitement respectable, mais ne se pilote pas de la même façon et ne justifie pas les mêmes investissements.
Et si tu veux arrêter le salariat
Cet article traite du cumul. La démission, c’est un autre calcul.
Si tu envisages de quitter ton poste au Luxembourg, ton seuil de rentabilité n’est pas celui d’un créateur français. Le calcul est posé ici : viabilité projet Luxembourg, le calcul avant de démissionner. Et le chiffrage poste par poste est ici : quitter son salaire luxembourgeois, le chiffrage complet.
Voir le calcul pour frontaliers →Questions fréquentes
Puis-je être micro-entrepreneur en France si je suis salarié au Luxembourg ?
Tu peux immatriculer une activité indépendante en France, mais tu ne relèves pas du régime social micro français. Salarié au Luxembourg, ton affiliation sociale bascule au CCSS luxembourgeois pour l’ensemble de tes activités. Le confort du micro-social français, avec ses cotisations en pourcentage du chiffre d’affaires, ne s’applique pas tel quel.
Où est-ce que je paie mes cotisations sociales ?
Au Luxembourg. Le règlement 883/2004 prévoit qu’une personne salariée dans un pays et indépendante dans un autre cotise dans le pays de l’activité salariée, ici le Luxembourg, sur la totalité de ses revenus.
Et l’impôt sur le revenu ?
L’impôt suit une autre logique. Les revenus de ton activité indépendante française sont imposables en France, ton salaire luxembourgeois au Luxembourg. Résident français, tu déclares l’ensemble en France avec un mécanisme anti double imposition.
Quel document dois-je absolument obtenir ?
Le certificat A1. Il atteste que ta législation sociale applicable est luxembourgeoise et t’évite de payer des cotisations en double. Tu le présentes notamment en cas de contrôle URSSAF.
Est-ce que je paie des cotisations en France en plus ?
Non. Le principe d’unicité de la législation exclut la double affiliation. Une fois la législation luxembourgeoise désignée applicable et le certificat A1 délivré par le CCSS, tu ne cotises pas en France au titre de ton activité indépendante. Le certificat A1 est justement le document que tu présentes en cas de contrôle URSSAF.
Sur quelle base mes cotisations sont-elles calculées au démarrage ?
Sur un provisoire. Quand l’activité indépendante est complémentaire à une activité salariée, le CCSS calcule provisoirement les cotisations sur un tiers du salaire social minimum. Le montant définitif n’est arrêté qu’après l’émission de ton bulletin d’impôt par l’Administration des contributions directes. D’où l’intérêt d’adapter ton revenu provisoire dès que tu peux l’estimer, pour ne pas encaisser la régularisation d’un coup.
Puis-je être dispensé de cotiser si mon activité est très petite ?
Oui, sous condition. Un indépendant dont le revenu professionnel annuel ne dépasse pas le tiers du salaire social minimum peut demander au CCSS une dispense d’affiliation pour revenu insignifiant. En contrepartie, cette activité ne t’ouvre aucune couverture sociale.
Sources & références
- Service-Public — Créer une entreprise en France
- URSSAF — Cotisations et travailleurs frontaliers
- impots.gouv.fr — Résidence fiscale et conventions internationales
- Guichet.lu — Sécurité sociale au Luxembourg (CCSS)
- CCSS — Paramètres sociaux (taux de cotisation, minimum et maximum cotisable)
- CCSS — Assiette de cotisation de l’indépendant et son adaptation
- CCSS — Pluriactivité, article 13 du règlement (CE) 883/2004
Écrit par
Alexandre Cridelich
Fondateur de Mon Projet Viable · Consultant en viabilité de projet
Alexandre a appris dans les appels d'offres ce que beaucoup de dirigeants découvrent trop tard : une entreprise ne vaut pas ce qu'on espère, mais ce que les chiffres démontrent.
Tous les articles d'Alexandre →Vous êtes entrepreneur dans le Grand Est ?
Mon Projet Viable propose des audits de viabilité en 45 minutes pour les porteurs de projet de la région. Choisissez votre ville :
Ton projet ressemble à ça ?
Teste sa viabilité en 45 minutes. Un audit sans concession qui te dit la vérité, avant que le marché te la fasse payer.
Tester la viabilité de mon projet →